税務調査が来やすい人の特徴とは?「なぜ自分が?」とならないために理解必須!
はじめに:誰にでも起こり得る「ある日、突然のチャイム」
「ピンポーン。税務署の◯◯です。」
その瞬間、頭が真っ白になった――。
これは決してドラマの中だけの出来事ではありません。税務調査は年間約80万件(実地調査・簡易含む)行われており、個人事業主・中小企業から大企業まで幅広く対象になります。「自分は小規模だから大丈夫」と思っている人ほど、準備が甘くなりがちで“狙われる”ことも。この記事では税務調査が来やすい人の特徴を網羅的に解説しつつ、調査の流れ、事前準備、リスクを減らす実践的な方法までを総まとめします。
1. 税務調査の基礎知識
1‑1 調査の目的
税務調査の目的は端的に言えば適正・公平な課税の実現です。税務署は申告内容の“正確性”をチェックし、不正やミスを正すことで税収の確保を図ります。納税者が“敵”というわけではなく、あくまでルールに沿った確認作業という位置づけです。
1‑2 主な調査の種類
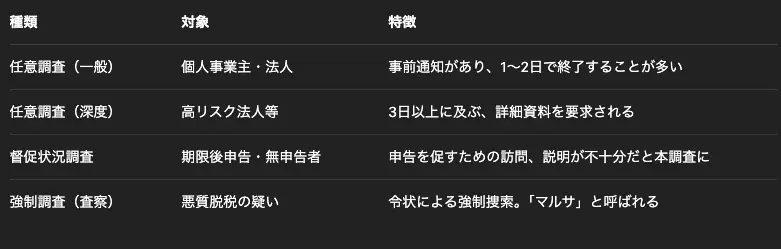
2. 税務調査が来るまでのプロセス
調査が行われるかどうかは“偶然”ではありません。税務署は以下のような複数ソースのデータを突合し、リスクスコアを算定しています。
- 電子申告データのクロスチェック
- 業界平均との比較分析
- 第三者情報(支払調書、マイナンバー連携口座の利息・配当情報など)
- AIによる異常値検出
- タレコミ・匿名情報提供
- 過去の調査履歴
リスクスコアが一定値を超えると、まずは「お尋ね文書」や「呼び出し」が送られ、その対応次第で実地調査に発展するのが典型的な流れです。
3. 来やすい人・会社の10大特徴
ここからが本題です。先述のスコアリングに強く影響するポイントを10個に分けて詳しく見ていきます。
特徴1. 現金取引比率が高い業種
飲食・美容・建設・小売の一部などは**売上の“握り”**が可能と判断されやすい。POSレジを導入しレシートを完全発行するなど“物理的にごまかせない仕組み”を作ることが最大の予防策です。
特徴2. 売上・利益の急激な増減
前年対比50%以上の減収・増益などは自動でアラートが上がります。ただし正当な要因(新店舗オープン、コロナ禍からの回復など)を説明できれば問題ありません。“ストーリー”を数字で裏付ける資料作成がカギ。
特徴3. 赤字が続いているのに生活が豊か
5期連続赤字でも自家用車は高級外車、海外旅行も頻繁……。個人でも同様で、生活水準と申告所得のギャップは最も疑われるポイント。銀行口座の入出金やクレカ利用履歴も見られます。
特徴4. 経費計上が不自然
- 家族給与の水準が相場の2倍
- 交際費が売上の20%を超える
- 明らかに個人的なブランド品、レジャー費を経費扱い
調査官の嗅覚を刺激します。“線引きの根拠”を都度メモするクセをつけましょう。
特徴5. 過去に修正申告や追徴課税があった
「前科者リスト」は存在しませんが、調査結果は内部データベースに残ります。“要注意先”として翌年以降も継続ウォッチされがち。改善状況を毎年書面でアピールする姿勢が有効です。
特徴6. 書面対応が遅い・雑
「お尋ね文書」を無視、電話に出ない、資料提出期限を守らない――。“逃げ腰”と見なされると調査がエスカレートします。コミュニケーションスピードも重要な審査項目です。
特徴7. 同業平均と比べて数字が極端
たとえば飲食店で粗利率80%は通常あり得ません。税務署は**業種別平均指標(TKC経営指標など)**を把握しており、“異常値”は自動抽出されます。
特徴8. 高額資産購入と所得の不一致
輸入高級車・高級腕時計・タワマンなどの購入情報は第三者機関から把握可能。住宅ローン控除の申請書類などもヒントになります。
特徴9. 無申告・期限後申告の常習者
「忙しいから遅れた」を繰り返すと“悪質”判定。青色申告特別控除65万円も否認されるリスク。
特徴10. タレコミ・内部告発
元従業員や取引先からの情報提供は意外にも多い。労務トラブルと税務リスクは表裏一体。クリーンな社内文化こそ最大の盾になります。
4. 取引形態・業種別リスク分析
4‑1 フリーランス・副業ワーカー
- 源泉徴収されない報酬が多いため誤差が出やすい
- 経費とプライベートの境界が曖昧
- 電子帳簿保存法への対応不足で証拠不十分になりがち
4‑2 EC・ネットビジネス
- 取引データが膨大。システム一括出力で丸ごと提出を求められることも
- 海外プラットフォーム利用時、輸入消費税や関税の処理が複雑
4‑3 医業・士業
- レセプトや顧問料など定額収入が多いため数字のブレは小さいが、現金受領チップなどの除外が疑われる
- 高額医療機器の減価償却誤りも指摘されやすい
4‑4 建設・不動産
- 下請・外注費の“回し”による利益操作が典型
- 領収書なき日当や材料費は要注意
5. 実例で学ぶ!ケーススタディ
ケースA:飲食店オーナー(個人事業主)
- 背景:3年間連続で売上が右肩上がりにも関わらず利益率が低下
- 調査結果:仕入先が発行したはずの請求書と店側の経費計上額に差異
- 原因:友人経由の“裏仕入れ”で原価を水増ししていた
- 追徴:消費税も含め約800万円、重加算税課される
ケースB:ITフリーランス
- 背景:青色申告だが帳簿はExcel管理、領収書は写真のみ
- 調査結果:海外カンファレンス旅費を全額経費計上
- 指摘:観光目的が半分以上との判断で半額否認
- 追徴:40万円+加算税10%、青色65万円控除も翌年から外れる
ケースC:製造業の同族会社
- 背景:3期連続赤字なのに社長一族の役員報酬が高額
- 調査結果:社長個人のクレジットカードで購入した高級家具を会社経費に計上
- 追徴:役員賞与認定で損金不算入、法人税と所得税合わせて1,200万円
6. 日頃からできる予防・対策チェックリスト
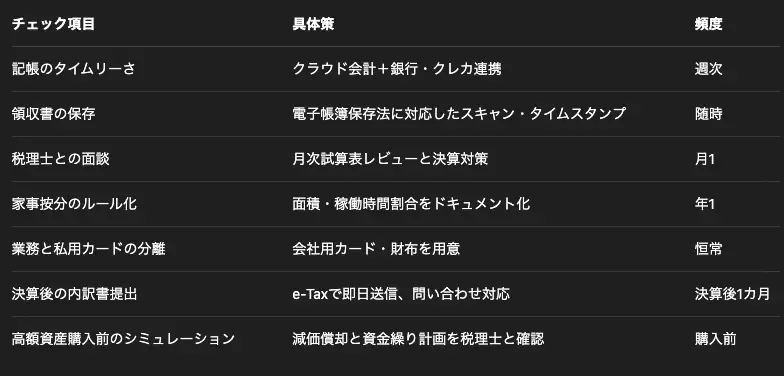
7. 調査通知が来たら?当日までのタイムライン
- 電話・書面通知(1〜2週間前)
- 必要書類リストの確認
- 税理士と役割分担を決定
- 帳簿の整理&バックアップ作成
- ヒアリング想定問答集を作成
- 当日レイアウト(会議室・電源・コピー機)の準備
8. ペナルティと追徴課税の種類
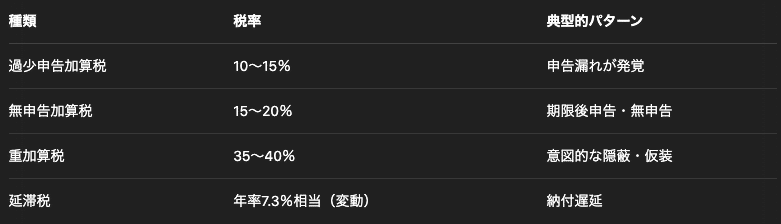
9. 当日の流れと受け答えNG集
9‑1 典型的な1日のスケジュール
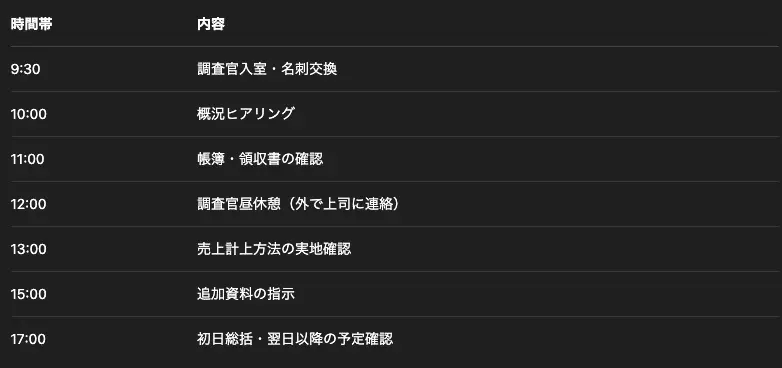
9‑2 NGな対応例
- 「税金のことは全部税理士に任せているので何も知りません」
- 資料を出し渋る、論点をはぐらかす
- 虚偽の説明
悪質と判断されると重加算税や刑事告発のリスクが高まります。
10. よくある質問Q&A
ここではよくある質問をQ&A方式で回答していきます。
Q1. 調査官はどこまで調べるの?
A. 銀行口座はもちろん、クレジットカード・PayPayなどの決済履歴、SNS上の告知内容までチェック対象です。
Q2. 家に来るのはどんなケース?
A. 事業所と自宅兼用の場合。現場確認のため自宅スペースも見られる可能性があります。
Q3. 修正申告と更正、どちらが得?
A. 自主的に修正申告した方が加算税が軽減されるため、ミスに気付いたら速やかに修正するのがベター。
Q4. 税理士なしで乗り切れる?
A. 小規模でも“初めて”なら税理士同席を推奨。交渉力と専門知識が精神的・金銭的コストを大きく下げます。
11. 透明性こそ最大のリスクヘッジ
税務調査は“来るもの”と構えておけば怖くありません。
- 会計処理の正確性
- 説明責任を果たせるドキュメント
- 税務署との円滑なコミュニケーション
この3点を日頃から徹底していれば、調査は単なる“健康診断”で終わります。
正しい納税は取引先や金融機関からの信用向上にもつながります。
12. コラム:電子帳簿保存法対応でリスクを“一気に半減”する方法
2024年1月から義務化された電子帳簿保存法の改正により、領収書・請求書を紙で保存しているだけでは違法となるケースが増えました。
スキャナ保存要件の緩和と電子取引データの保存義務化により、クラウドツールでの一元管理が事実上必須と言えます。
具体的ステップ
- 電子取引サービスを決める(私はマネーフォワードを利用しています)
- 受領から2日以内にタイムスタンプ
- 検索要件を担保するフォルダ構成
- 改ざん防止措置としてアクセス権限を限定
こうした電子化フローは、税務署側でも閲覧しやすくなるため調査時間の短縮と深度調査へのエスカレーション回避に直結します。
13. 税務調査後のフォローアップ
- 指摘事項の原因分析レポートを作成
- 社内規定のアップデート
- 税務署への改善報告(任意)
- キャッシュフローへの影響試算
- 内部監査体制の整備
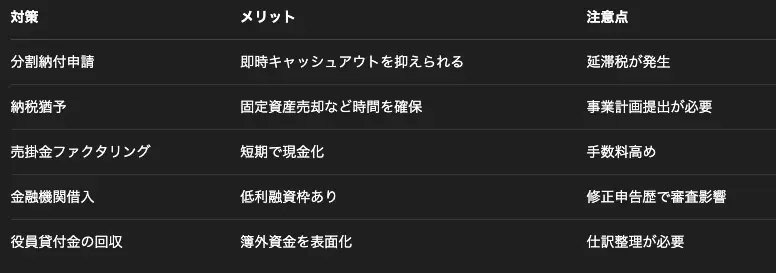
14. もし追徴金が高額だったら?資金繰り対策の知恵袋
15. 個人事業主・副業勢向け:最小コストでできるセルフ防衛術
- クレジットカードを1枚“青色専用”に
- スマホアプリで領収書を即データ化
- 月1回の“経理デイ”をカレンダーに固定
- 事業用口座をネットバンクに開設し連動
- 税理士はオンライン顧問プランを活用
16. 規模別・調査対応シミュレーション
従業員10名未満
- 調査日数:1〜2日
- 弱点:現金経費の領収書紛失
従業員50名前後
- 調査日数:3〜5日
- 弱点:期末棚卸差異・外注費偽装
海外子会社を持つ企業
- 調査日数:10日〜
- 弱点:移転価格、タックスヘイブン対策税制
17. AIと税務調査の未来
国税庁は2023年度からAIリスク選定システムを本格運用。
電子取引データ数億件を解析し、SNS投稿の高額資産写真も自動検出して所得と照合します。
データの透明性こそ最大の防御になる時代です。
18. 調査官のホンネ:座談会から見えたチェックポイント
「書類が多少雑でも、質問に即答できる経営者は信頼できる」
「税理士任せでビジネスモデルを語れない社長は怪しい」
資料はファイリングし、質問には堂々と答える。そんな姿勢が追徴額を左右します。
19. 税務調査と労務・社保調査のリンク
給与総額が税務署の把握額と社会保険の標準報酬月額とで乖離すると、年金事務所や労基署へ情報共有され、“連鎖調査”が入ることもあります。
20. 調査当日に役立つ「10秒フレーズ集」
◆ 根拠を聞かれた
「◯月◯日の領収書はこちらの会議で使用したものです」
◆ 不明な支払い先
「履歴を確認し、後ほど正式に回答いたします」
◆ 見解の相違
「税理士とも協議の上、適切に対応いたします」
◆ 書類不足
「電子データで保管しております。すぐ印刷できます」
21. 終わりに:数字は嘘をつかない、でも人は嘘をつく
税務調査は「不正を暴く場」ではなく「数字と言葉を一致させる場」です。
“来て困る”ではなく“来て当然”。本記事をブックマークし、社内研修資料や経理マニュアルに活用してください。
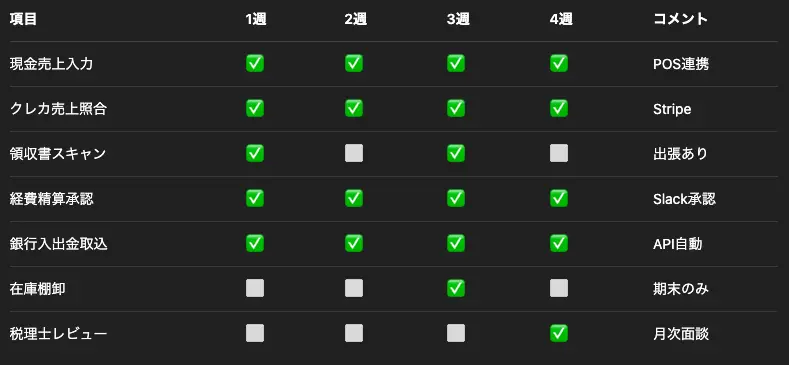
付録A:即使える帳簿整理テンプレート
税務調査の用語集
◆ 更正通知書
意味:税務署が申告内容を修正する行政処分通知
ポイント:異議申立ては60日以内
◆ 重加算税
意味:隠蔽や仮装がある場合に課される加算税
ポイント:最大40%
◆ BEPS
意味:多国籍企業の税逃れ防止プロジェクト
ポイント:移転価格を透明化
◆ 電子帳簿保存法
意味:電子データ保存のルールを定める法律
ポイント:2024年改正で対象拡大
◆ AIリスク選定
意味:国税庁のAIによる調査対象抽出
ポイント:ビッグデータで異常値検出
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務アドバイスを行うものではありません。具体的な判断は必ず税理士・公認会計士などの専門家にご相談ください。
おわりに
税務調査は「いつか来るかもしれない恐怖」ではなく、ビジネスの健康診断として受け止める姿勢が肝心です。現金管理の透明化、電子帳簿保存法への対応、そして“数字とストーリーを一致させる”日々の習慣が、調査リスクを最小化し企業価値を最大化します。帳簿は未来への羅針盤。今日から一つずつ記録を積み重ね、堂々と調査官を迎えられる経営体質を築きましょう。この記事が、あなたの「備え」と「自信」の一助になれば幸いです。