戸田工業(4100)とは? AIサーバーを陰から支える200年企業の事業と将来性まとめ
2026年5月28日、株式市場で戸田工業(証券コード:4100)がストップ高を記録しました。「なんか急に上がってるな」と気になった方も多いんじゃないかと思います。そして、そもそも戸田工業って何の会社?という疑問を持った方もいるはずです。
この記事では、ストップ高になった理由をきちんと調べた上で、戸田工業という会社が何をやっているのか、直近の決算はどうなのか、そして今後どんな展望があるのかを、投資歴10年超の個人投資家目線でじっくり解説していきます。正直に言うと、この会社、知れば知るほど面白い背景を持っているんですよね。
📋 この記事を読むとわかること
- 2026年5月28日に戸田工業がストップ高になった具体的な理由
- 戸田工業がどんな事業を手がけているか(創業200年の歴史含む)
- MLCCやAIデータセンターと戸田工業の関係性
- 直近の決算内容と業績回復の実態
- 2027年3月期に向けた業績見通しと将来の期待ポイント
- 投資にあたって知っておくべきリスク要因
⚠️ 本記事は個人ブログによる情報提供を目的としており、投資を勧誘するものではありません。投資の最終判断はご自身の責任でお願いします。
2026年5月28日、戸田工業がストップ高になったワケ
ストップ高とは?まずここから理解しよう
株を始めたばかりの方のために、まず「ストップ高」について簡単に説明しておきます。日本の株式市場では、一日に株価が動ける幅に上限が設けられています。この上限いっぱいまで株価が上昇した状態を「ストップ高」と呼びます。要するに、「もっと買いたい!」という需要が多すぎて、その日の取引時間内に値がつかないほど買い注文が殺到した状態です。
ストップ高になるときは、何かしらの大きな材料やニュースが背景にあることがほとんど。個人投資家にとっては「あの銘柄、なんで上がったんだろう?」と調べるきっかけになることも多いですよね。今回の戸田工業もまさにそのケースです。
なぜ今日、戸田工業に買いが殺到したのか
AIデータセンター拡大とMLCC需要という大きな波
今回のストップ高の最大の要因は、AIデータセンターの急拡大を背景にした「MLCC(積層セラミックコンデンサ)関連材料」への注目です。
MLCCという言葉を聞いたことがない方も多いと思いますが、スマートフォンやパソコン、そしてAIサーバーの内部に大量に使われる電子部品の一つです。電気を一時的に蓄えたり、放出したりして電流を制御する、言わば電子回路の縁の下の力持ち的存在。そしてこのMLCCを作るために欠かせない原料の一つが、戸田工業が製造している「誘電体材料(チタン酸バリウム)」なんです。
🔍 注目ポイント:AIサーバーはMLCCの大食い!
サムスン電機のデータによると、一般的なサーバーが必要とするMLCCは約2,200個程度に対し、AIサーバーでは約2万8,000個程度が必要とされています。つまり、AIサーバー1台で従来の10倍以上のMLCCを消費するということ。AIが普及すればするほど、MLCC需要は爆発的に増えていく構図です。
太陽誘電の佐瀬社長は「2030年にはAIサーバー1台あたりのMLCC必要数が2倍以上になる」と見込んでいることを公言しています。村田製作所は2028年3月期までの2年間でMLCCに約800億円を追加投資することを表明しました。MLCC業界全体が大きな拡大局面を迎えているわけです。
太陽誘電・村田製作所がけん引したMLCC関連株の連鎖物色
5月25日から26日にかけて、MLCCメーカーの太陽誘電がストップ高を含む急騰を見せました。これを受けて市場では「MLCCそのものを作るメーカーが上がるなら、その原料を供給している会社も恩恵を受けるはず」という連想が働きます。これが「テーマ株の連鎖物色」と呼ばれる現象です。
戸田工業はMLCC向け誘電体材料の主要サプライヤーとして、この連鎖の中に入ってきました。株探のデータでも、5月28日の人気テーマランキングで「セラミックコンデンサー」が急浮上しており、堺化学工業・日本化学工業・チタン工業とともに戸田工業がMLCC材料関連として注目されています。
5月15日の決算発表で「黒字転換予告」も追い風に
実はここにもう一つ大事な材料があります。5月15日に戸田工業は2026年3月期の通期決算を発表しており、翌2027年3月期の業績予想として純利益の黒字転換を見込む見通しを出しました。長らく最終赤字が続いてきた同社が、ついに黒字に戻ってくるという期待感も株価の下支えになっています。
つまり今回のストップ高は、「AIブームによるMLCC需要爆発という外部テーマ」と「決算での黒字転換見通しという内部材料」が重なったことで生まれた動きだと言えます。
戸田工業ってどんな会社?知られざる200年企業の正体
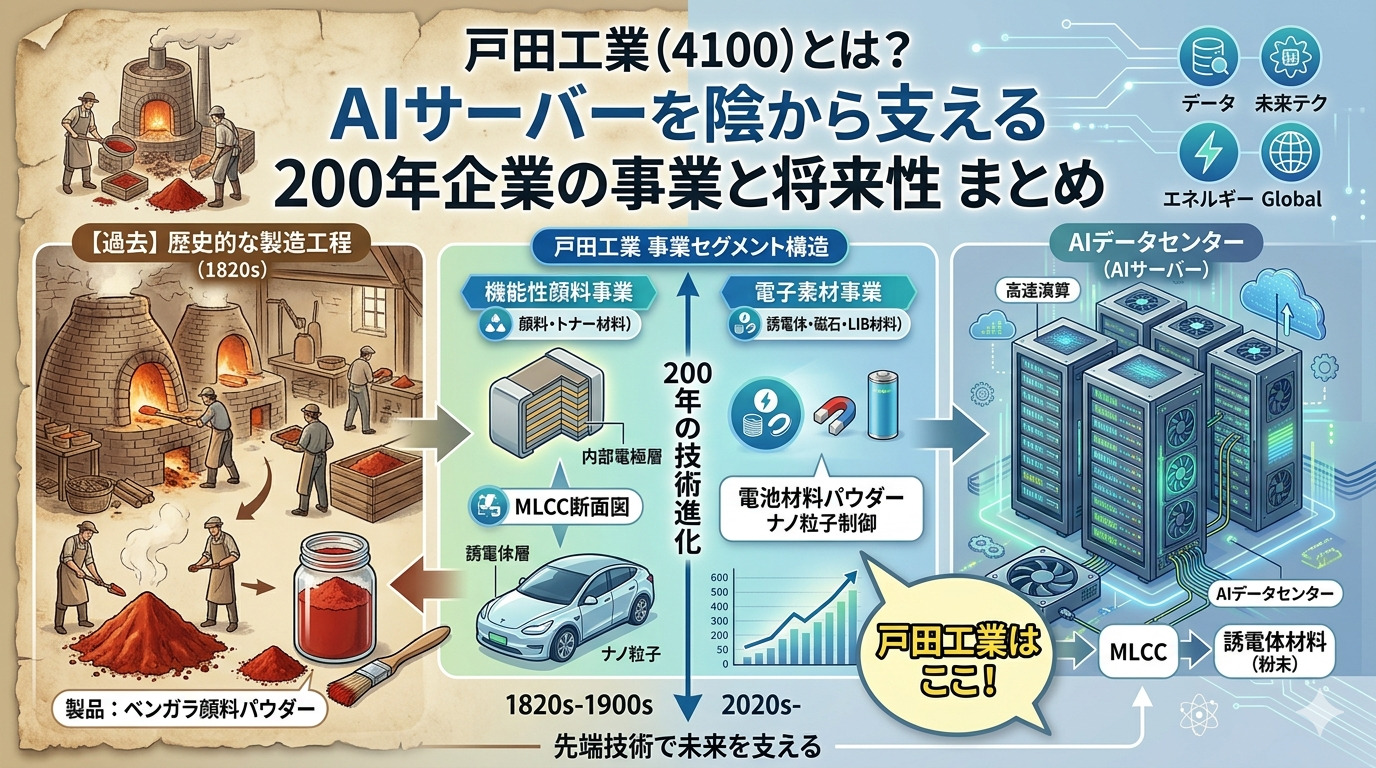
創業1823年、ベンガラから始まった老舗化学素材メーカー
戸田工業と聞いて、すぐに「あ、知ってる!」となる人は少ないと思います。私自身もMLCC関連として調べるまであまり意識したことがなかった銘柄です。でもこれが調べてみると、ものすごく長い歴史を持つ会社でした。
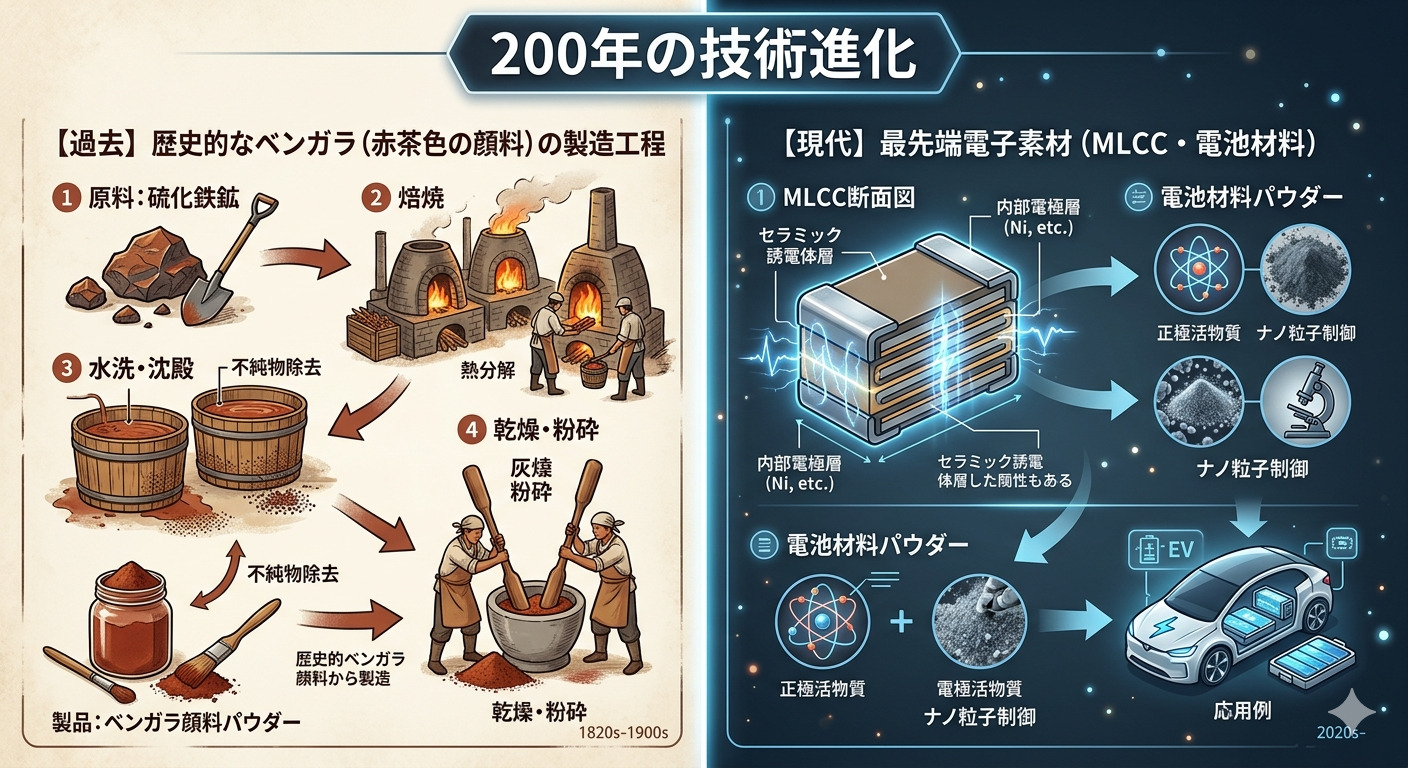
創業はなんと1823年(文政6年)。今から200年以上前です。岡山県で「ベンガラ(弁柄)」という顔料の製造から始まりました。ベンガラというのは酸化鉄を原料とした赤褐色の顔料で、漆器の塗料や陶磁器の釉薬、建築の着色などに使われてきた、人類最古の顔料の一つとも言われています。高松塚古墳の壁画にも使われていたとか。
その後、長年にわたって培った「酸化鉄の微粒子を精密にコントロールする技術」を核に、磁性材料、トナー材料、そして電子部品向けの高機能材料へと事業を広げてきました。2023年11月に創業200周年を迎えた、れっきとした老舗化学素材メーカーです。
「200年続いた会社」というだけで、なんとなく安心感がありますよね。もちろん過去が長いからといって未来が保証されるわけではないですが、200年間ずっと時代の変化に合わせて事業を進化させてきたという事実は、企業の適応力を示す一つの証拠だと思っています。
会社の基本情報まとめ
本社・上場市場・規模感
項目 | 内容 |
|---|---|
商号 | 戸田工業株式会社(TODA KOGYO CORP.) |
証券コード | 4100(東京証券取引所 スタンダード市場) |
本社所在地 | 広島県広島市南区京橋町1番23号 |
設立 | 1933年11月30日(創業は1823年) |
代表者 | 代表取締役社長執行役員 久保 恒晃 |
資本金 | 74億77百万円 |
従業員数(連結) | 1,067名(2025年3月期) |
連結売上高 | 約316億円(2025年3月期) |
決算期 | 3月31日 |
事業内容 | 機能性顔料・電子素材の製造販売 |
主要な事業セグメント
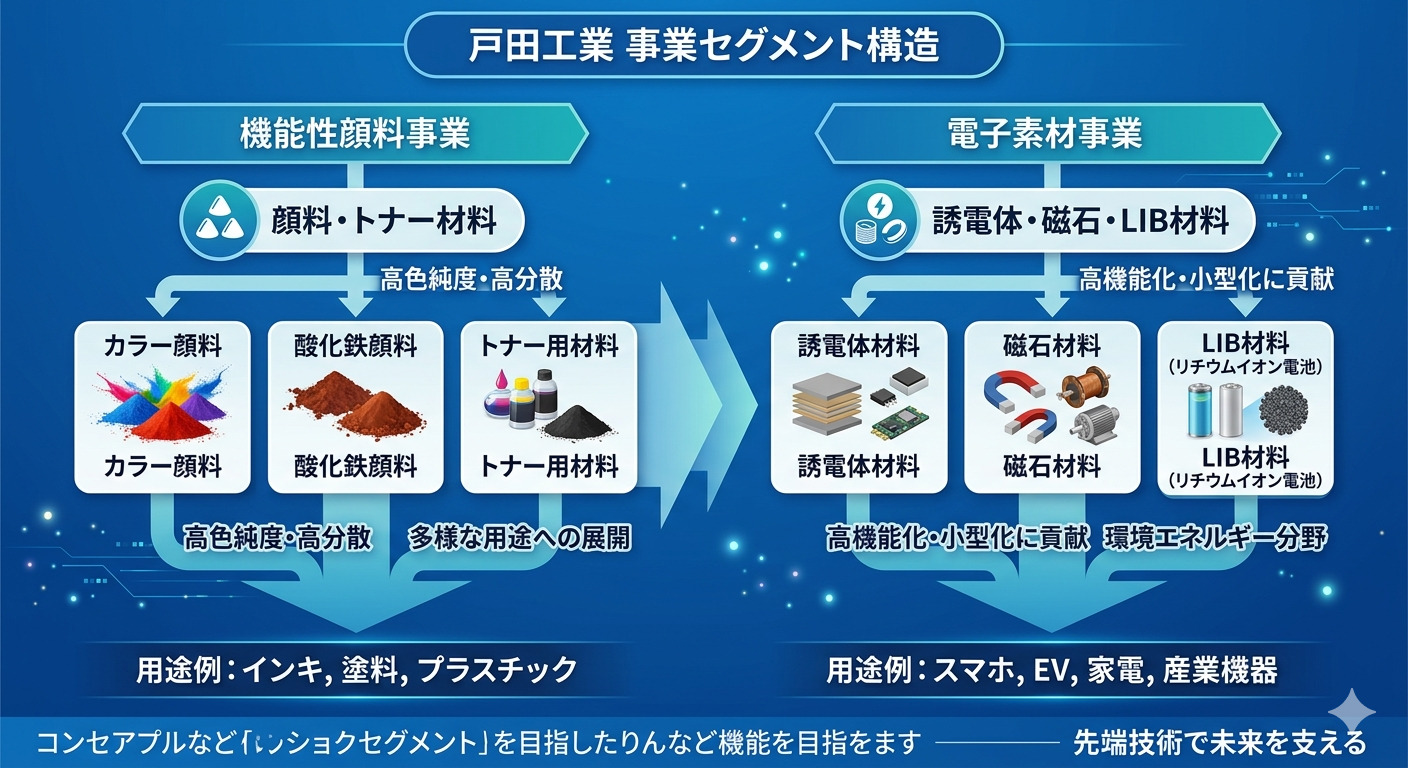
戸田工業の事業は大きく2つのセグメントに分かれています。
- 機能性顔料事業(着色顔料・トナー用材料・触媒など)
- 電子素材事業(磁石材料・誘電体材料・軟磁性材料・LIB用材料など)
この2本柱で事業を展開しているわけですが、株式市場が注目しているのは圧倒的に電子素材事業、特に「誘電体材料」の部分です。
「微粒子」を武器に進化し続けた技術の歴史
戸田工業の強みを一言で表すなら「微粒子合成技術」です。ベンガラ製造から始まった酸化鉄の加工技術を深化させ、時代の要請に合わせてどんどん新しい領域へと応用してきました。
かつてはカセットテープやビデオテープ向けの磁性材料で名を馳せ、その後は複写機・プリンターのトナー材料へ。そして現代ではスマートフォンの心臓部に使われるMLCC向け誘電体材料や、電気自動車のリチウムイオン電池用材料へと進化を続けています。技術の根っこは変わらないのに、その先にある市場が常に変化している、というのが面白いところです。
戸田工業の事業内容を深掘りする
機能性顔料事業:「縁の下の力持ち」的な存在
顔料・トナー用材料の概要
機能性顔料事業は戸田工業の「収益基盤事業」に位置づけられています。主力は建築・塗料・プラスチック向けの着色顔料と、複写機・プリンター向けのトナー用材料です。
特にトナー用材料は長年にわたり安定した収益を生んできた事業ですが、世の中のペーパーレス化やDX推進の影響でじわじわと需要が縮小しています。正直なところ、この部門は今後大きな成長が見込みにくい分野です。ただ、コツコツと合理化活動を進めながら安定した利益を確保する「現金製造機」的な役割は依然として担っています。
環境・カーボンニュートラルへの展開
機能性顔料の領域では、環境関連材料にも注目が集まっています。戸田工業は触媒やハイドロタルサイト(層状複水酸化物)と呼ばれる機能材料も手がけており、カーボンニュートラルや環境浄化の文脈でも活用が期待される技術を持っています。まだビジネスとしては小さな領域ですが、ESG投資の観点からも将来的に評価される可能性があります。
電子素材事業:これが株価材料の本丸
MLCCの誘電体材料(チタン酸バリウム)とは何か
今回のストップ高の核心部分です。MLCCは「積層セラミックコンデンサ」の略で、セラミック製の誘電体層と金属の電極層を交互に何層も積み重ねた電子部品です。その誘電体層の材料として使われるのが「チタン酸バリウム」を主成分とした誘電体材料であり、これこそ戸田工業の得意分野です。
MLCCは身近なスマートフォン1台に数百〜数千個使われているほか、電気自動車や5G通信機器、そして今や急拡大しているAIサーバーに大量搭載されています。特にAIサーバーの場合、前述のとおり一般サーバーの10倍超のMLCCを必要とするため、需要の伸びが極めて大きい。
💡 戸田工業の技術的な強み
戸田工業は2024年に「一ノ瀬昇賞」を受賞しています。これは電子セラミック業界の専門家が特に優れた量産プロセス技術に贈る賞で、チタン酸バリウムを高純度・高濃度のスラリー(泥状の懸濁液)として加工する技術が高く評価されました。次世代の超小型MLCC製造に欠かせない技術として業界内でも認知されつつあります。価格競争に巻き込まれにくい「技術の差別化」ができているという点は、長期的な競争力を考える上で重要なポイントです。
また、2026年3月期の中間決算では、誘電体材料が「非常に好調に推移した」と会社自身が評価しており、この分野の成長が業績改善の大きなけん引役になっています。
磁石材料・軟磁性材料の用途と競争力
電子素材事業のもう一つの柱が磁石材料・軟磁性材料です。自動車や家電のモーター・センサー向けに使われるフェライト磁石の原料が中心で、EV(電気自動車)の普及とともに需要が拡大してきた領域です。
ただし、この分野では中国市場における同業他社との競争が激化しており、直近では減収要因となっています。中国の磁石材料メーカーが生産量を増やし、価格競争が起きているのが実態で、戸田工業にとって今最も課題を抱えているセグメントと言えます。
ボンド磁石向けの希土類磁石(ネオジム磁石など)も展開しており、レアアース価格の変動がコストに影響を及ぼす点も注意が必要です。
LIB(リチウムイオン電池)用材料とEV市場
電気自動車のバッテリーに使われるリチウムイオン電池(LIB)用材料も戸田工業の成長事業の一つとして位置づけられています。正極材料の前駆体などを手がけており、EV普及の波に乗ることを期待されてきた領域です。
ただし現実はやや厳しく、2023年〜2025年にかけてのEV普及ペースの鈍化が影響し、当初計画に対して乖離が生じています。カナダの関連会社(戸田アドバンストマテリアルズInc.)の解散・清算を決定したことも、この分野の選択と集中が進んでいることを示しています。
一方で、中長期的にEVシフトが続く大きなトレンドは変わっておらず、今後の回復局面では再び注目されうる領域でもあります。
直近の決算を読み解く:業績は本当に回復しているのか?
2026年3月期(通期)決算の概要
売上高・営業利益・純損益の実態
2026年3月期の通期決算は、5月15日に発表されています。まず数字を整理してみましょう。
指標 | 2025年3月期(実績) | 2026年3月期(実績) | 2027年3月期(予想) |
売上高 | 約316億円 | 約290億円 | 増収見込み |
営業利益 | 赤字 | 黒字(改善) | さらなる黒字化 |
最終損益(純損益) | 約35.6億円の赤字 | 約34.5億円の赤字 | 5億円の黒字転換予想 |
売上高は前期比で減収となりましたが、これはLIB関連や磁石材料の苦戦が主な原因です。一方で営業利益は着実に改善しており、第2四半期(中間期)の段階でいち早く営業黒字転換を達成しました。
最終損益は依然として赤字ですが、赤字幅は前期から縮小しており、回復の流れは出ています。そして2027年3月期の予想では、ついに純利益ベースでの黒字転換が見込まれています。
期末配当はゼロ。それでも評価できる点とは
正直に言うと、2026年3月期の期末配当予想はゼロです。これは配当を期待している投資家にとっては物足りない部分です。ただ、赤字が続く中で構造改革に取り組んでいる段階の企業に「配当を出せ」というのも難しいのが現実。2027年3月期に黒字転換が実現すれば、その先の復配も視野に入ってきます。
今の段階では「成長への投資フェーズ」として割り切って見る必要があります。配当目的の投資というより、業績回復ストーリーに賭けるタイプの銘柄と言えるでしょう。
四半期ごとの推移で見る「業績改善の軌跡」
中間期で営業黒字転換を達成
2026年3月期の中間期(2025年4月〜9月)決算では、売上高143億900万円に対して営業利益5億9,900万円の黒字転換を達成しています。前年同期は赤字でしたから、これは明確な改善です。
会社側は原価低減および販管費削減に着実に取り組んできた結果と説明しています。また、カナダ子会社の解散・清算を決議したことで、関連する損益が改善したことも寄与しています。コスト構造の改革が数字に出てきた、という点は素直に評価できます。
第3四半期の営業利益は前年同期比3倍超
第3四半期単体(2025年10月〜12月)の営業利益は前年同期比で3.1倍という急拡大を見せています。売上営業利益率も前年同期の0.9%から2.8%へと改善しました。
この数字、3倍超というのはかなりインパクトがあります。「3倍」という言葉だけが一人歩きするとすごく見えますが、絶対額はまだそれほど大きくありません。それでも、方向性として着実に良くなっているというのは、長期目線で見るときに重要なシグナルです。
2027年3月期の業績予想:ついに純利益の黒字転換へ
誘電体材料の旺盛な需要が伸長の核
2027年3月期の見通しで特に注目したいのが、電子素材事業の誘電体材料の伸長です。会社自身が「需要旺盛さを背景に伸長見込み」と表現しており、MLCCのサプライチェーン全体で需要が高まっている現状を追い風として取り込む姿勢を明確にしています。
AIブームの恩恵がMLCCメーカー(村田製作所、太陽誘電など)を通じて素材メーカーにも及ぶ構図は、今後もしばらく続く可能性があります。誘電体材料の受注環境が好転すれば、営業利益の水準もさらに改善することが期待されます。
機能性顔料は合理化と需要好調で安定
機能性顔料事業についても「需要好調と合理化活動の継続で安定利益を期待」とされています。電子素材事業が成長ドライバーとなる一方で、機能性顔料が安定した利益の基盤を支える構図が明確になってきています。
両事業がそれぞれ役割を持ってしっかり機能するようになれば、業績の安定性という観点でも評価が上がっていくでしょう。
中期経営計画「Vision2026」と今後の方向性
事業ポートフォリオの再構築とは
戸田工業は2024年6月に中期経営計画「Vision2026」(対象期間:2025年3月期〜2027年3月期)を策定しました。この計画の軸は「事業ポートフォリオマネジメントの強化」です。
成長事業・収益基盤事業・次世代事業・再生転換事業の4区分
Vision2026では、すべての事業を4つのカテゴリーに整理しています。
- 成長事業:誘電体材料、磁石材料(高付加価値品)
- 収益基盤事業:機能性顔料(着色顔料・環境材料)
- 次世代事業:新規技術・次世代素材開発
- 再生・転換事業:トナー材料(縮小フェーズ)、LIB材料(再評価中)
この整理はシンプルでわかりやすく、経営の方向性が見えやすい構造です。「選択と集中」という言葉は何度も聞いてきましたが、戸田工業の場合は事業の分類をきちんと明文化して取り組んでいる点が評価できます。
トナー事業の縮小とLIB関連の課題
当初計画に対して乖離が出ている部分も正直に触れておきます。ペーパーレス化の加速でトナー事業の縮小は想定よりも早く進んでいます。また、LIB関連はEV普及ペースの鈍化という外部環境の変化を受け、カナダ子会社の解散・清算を決議するなど再構築を余儀なくされました。
計画通りにいかなかった部分は確かにあります。ただ、そこで立ち止まるのではなく、素早く撤退・再構築を進めた点は、むしろ経営判断の柔軟性として評価できます。「損切りできる会社」は長期的に生き残りやすいというのは投資の世界でもよく言われることです。
構造改革の進捗と評価ポイント
Vision2026の最大の成果として今挙げられるのは、中間期での連結・単体ともに営業黒字化の達成です。コスト構造の改革が着実に進んでいることが、数字として裏付けられています。
原価低減と販管費削減の継続というのは、地味に見えますが本質的に重要な取り組みです。売上高が多少減っても利益率を維持できる体質に変わりつつある、というのが今の戸田工業の状況と言えます。
DX認定事業者としての取り組み
余談になりますが、戸田工業は経済産業省が定める「DX認定制度」に基づく「DX認定事業者」の認定を取得しています。製造業におけるデジタル化・データ活用の推進が、将来的な生産効率の向上やコスト削減につながると期待されます。こういった地道な取り組みも、中長期の企業価値を支える要素の一つです。
戸田工業の将来性を独自目線で考える
AIブームとMLCC需要爆発:戸田工業にとって何が美味しいのか
AIサーバー1台に必要なMLCCは一般サーバーの10倍以上
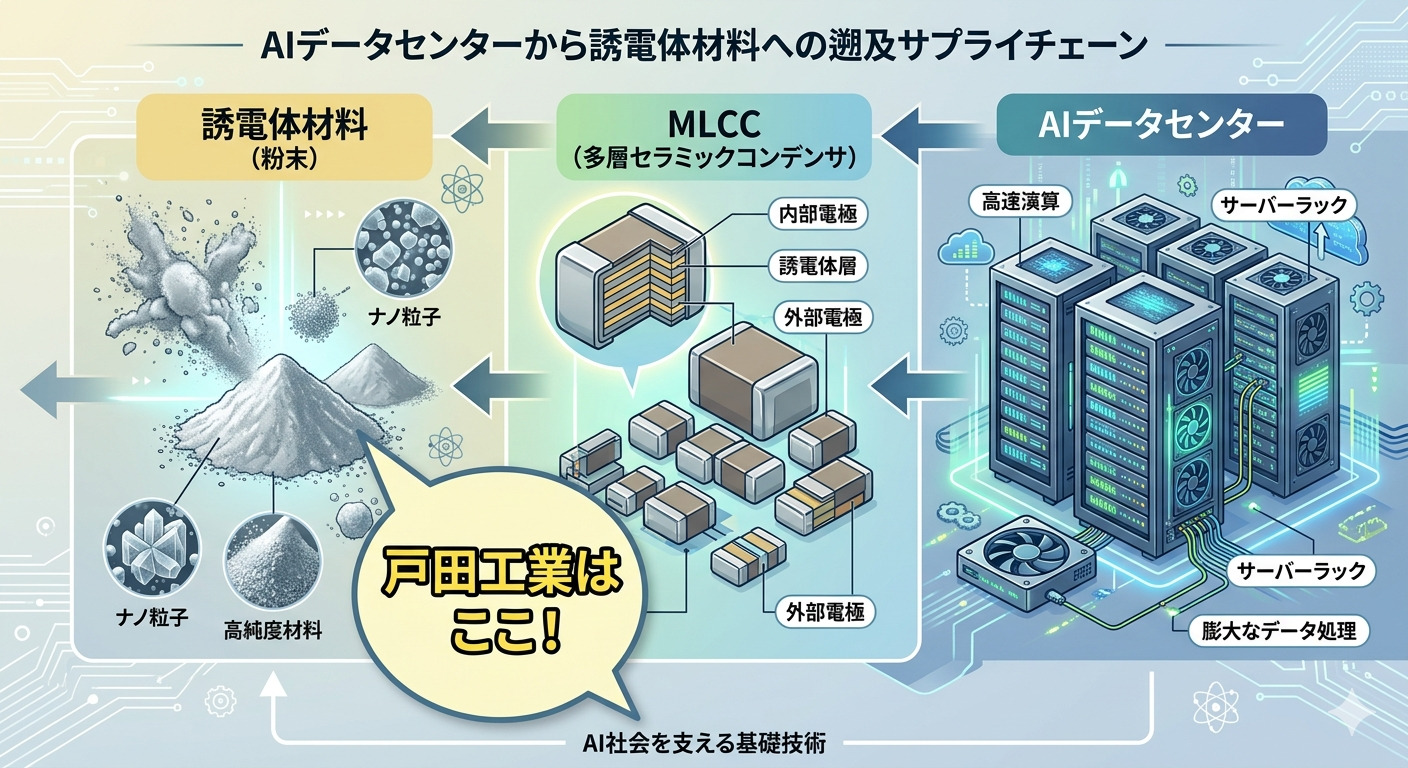
ここが今回の記事のキモになる部分なので、もう少し丁寧に整理します。AIブームが株式市場で「MLCC関連株」を動かしているのはわかりました。では戸田工業は、そのMLCCバリューチェーンのどこに位置しているのか。
📊 MLCCバリューチェーンにおける戸田工業の位置
① 原料メーカー(チタン・バリウム化合物など)
② 誘電体材料メーカー ← 戸田工業はここ!
③ MLCCメーカー(村田製作所・太陽誘電・TDKなど)
④ AIサーバー・電子機器メーカー
戸田工業はMLCC本体を作っているのではなく、MLCCの核心素材である「誘電体材料(チタン酸バリウムなど)」を製造するポジションにいます。最終製品メーカーより上流の素材メーカーです。
この「素材メーカー」という立場は、直接MLCCを売る会社と比べると地味に見えますが、いくつかの面でメリットがあります。MLCCを製造するには高品質な誘電体材料が不可欠であり、材料の品質が最終製品の性能に直結するため、一度取引が始まると変更されにくい(スイッチングコストが高い)という特性があります。また、用途が広がるほど需要の裾野も広がりやすい。
MLCC原料「誘電体材料」に特化したニッチな立ち位置
誘電体材料の市場は、村田製作所のような完成品メーカーに比べると規模は小さいですが、参入障壁は高い。なぜなら高純度・超微粒子のチタン酸バリウムを安定して製造する技術を持つ企業は世界でも限られているからです。
戸田工業はその「限られた企業」の一つとして世界の主要MLCCメーカーへ素材を供給しています。AIブームでMLCCの生産が増えれば増えるほど、誘電体材料の需要も必然的に増える。この構図が続く限り、戸田工業の恩恵は継続することが期待されます。
EV市場の回復で息を吹き返すかもしれないLIB材料
もう一つのアップサイドの可能性として、LIB(リチウムイオン電池)材料分野も頭に入れておきたいところです。2023〜2025年はEV普及のペースが想定より遅れたことで、LIB材料の需要も停滞していました。
しかし、中長期的なEVシフトのトレンドが逆転するとは考えにくく、特に中国・欧州・北米での電動化政策は継続しています。LIB材料市場が回復局面を迎えた際に、戸田工業が適切なポジションにいれば、追加的な収益ドライバーになり得ます。現時点では「オプション価値」程度に見ておくのが適切ですが、この選択肢が残っている点は悪くありません。
リスク要因も正直に見ておこう
ここまでポジティブな面を多く語ってきましたが、リスク要因も包み隠さず整理しておきます。「いい話だけ書いてあるブログ」は信用できないと私は思っているので、ここは正直に。
自己資本比率の低さと財務面の重さ
戸田工業の自己資本比率は直近で21.7%程度です。製造業としては少し低めの水準で、借入への依存度がやや高い状態と言えます。ROEはマイナスで、BPS(1株あたり純資産)も約1,895円となっています。
最終損益の赤字が続いてきた結果、自己資本が侵食されてきている状態です。2027年3月期に黒字転換が実現すれば状況は改善方向に向かいますが、財務の安定性という観点では、もう少し慎重に見る必要があります。
中国市場での競争激化と磁石材料の苦戦
磁石材料事業では、中国の同業他社が生産量を増やしており、価格競争が激しくなっています。戸田工業にとって中国市場での競争は今後も続く可能性が高く、この分野での巻き返しには時間がかかりそうです。
また、希土類(レアアース)価格の変動もリスク要因です。中国が希土類の輸出規制を強化する動きを見せており、調達コストの変動が業績に影響する可能性があります。地政学リスクが業績に直結するセグメントという点は、常に意識しておく必要があります。
EV普及ペースの不透明感
LIB材料事業の回復がいつ来るかは、結局のところEVの普及ペース次第です。「EVシフトは必ず来る」という大方向は変わらないと思いますが、そのタイミングは政策・インフラ整備・消費者の意識など多くの要因に左右されます。「来ることはわかっているけど、いつかはわからない」という不確実性が存在します。
ニッチ素材メーカーとして光る可能性:個人的な見解
ここからは完全に私見です。個人ブログなので忖度なしに書かせてもらいます。
戸田工業という会社、面白いと思うんですよ。200年の歴史を持ちながら、ベンガラという非常に原始的な素材から出発して、今やAIサーバーに使われる最先端の電子材料を作っている。この「進化の軌跡」は、企業としての本質的な技術力と適応力を示しています。
素材メーカーの面白さは「名前は地味だけど、世の中のインフラを陰から支えている」という点です。村田製作所やTDKが有名なMLCCメーカーとして注目されていますが、そのMLCCを作るための素材を提供している会社が戸田工業。こういうポジションの会社って、テーマ株の波に乗り遅れたとき(今回のように)に改めて注目されるケースが多い。
今後の見どころとしては、やはり2027年3月期の純利益黒字転換が実現できるかどうかです。それが達成されれば、配当復活の期待も高まり、機関投資家の目線も変わってくる可能性があります。誘電体材料の需要環境は追い風が続いており、構造改革の成果も数字に出てきています。業績回復ストーリーとしては、期待値は十分高いと感じています。
ただし、繰り返しになりますが「業績回復が絶対に起きる」というわけではなく、あくまでも現在の環境・計画・進捗から見た「期待値が高い」という話です。投資には常にリスクが伴うことを忘れずに。
戸田工業(4100)の株式情報まとめ
基本的な株式指標の確認
指標 | 内容(参考値) |
|---|---|
上場市場 | 東京証券取引所 スタンダード市場 |
証券コード | 4100 |
発行済株式数 | 約610万株 |
単元株数 | 100株 |
自己資本比率 | 約21.7% |
BPS(1株純資産) | 約1,895円 |
配当(2026年3月期) | 0円(無配) |
株主優待 | なし |
※上記の株価関連データは参考値であり、最新情報は証券取引所や各金融情報サービスでご確認ください。
東証スタンダード市場に上場する小型株としての特性
戸田工業は東証スタンダード市場に上場しており、時価総額は発行済み株式数が約610万株程度の小型株です。小型株の特性として、出来高が少ない日は値動きが大きくなりやすい、機関投資家の参加が少なく個人投資家主導で動きやすい、というポイントがあります。
実際、Yahoo!ファイナンスの掲示板を見ると個人投資家の書き込みが多く、短期トレーダーも多く参加していることがわかります。「上げ下げが激しすぎる」という声もあり、ボラティリティ(値動きの激しさ)は高めです。
短期的な値動きに振り回されず、業績回復ストーリーを軸に長い目で見ることができる方に向いている銘柄と言えるかもしれません。
よくある質問(Q&A)
Q. 戸田工業はMLCCを製造している会社ですか?
Q. 戸田工業はなぜ赤字が続いているのですか?
Q. 今回のストップ高は戸田工業固有の材料ですか?テーマ株の流れですか?
Q. 戸田工業の創業はいつで、どこに本社がありますか?
Q. 戸田工業への投資で注意すべきリスクは何ですか?
Q. 戸田工業の中期経営計画「Vision2026」の内容は?
Q. 戸田工業に配当はありますか?
まとめ:戸田工業を「知る」ために押さえたいポイント
長い記事を読んでくださった方、ありがとうございます。最後に要点を整理してまとめます。
📌 戸田工業(4100)まとめ
- 2026年5月28日のストップ高は、AIデータセンター拡大によるMLCC需要増大への期待がMLCC材料関連として波及したことが主因
- 創業1823年、200年超の歴史を持つ広島の化学素材メーカー。「微粒子合成技術」が企業の根幹
- MLCC向け誘電体材料(チタン酸バリウム)が現在の最大の成長ドライバー。素材サプライヤーとしてニッチかつ高い参入障壁のポジションを持つ
- 2026年3月期は営業黒字転換を達成。2027年3月期は純利益の黒字転換を見込む
- 財務面では自己資本比率がやや低く、磁石材料での中国競争、LIB材料の回復タイミング不透明感などリスクも存在する
- 配当はゼロが続いているが、黒字転換が実現すれば復配期待も高まる
- 小型株特有のボラティリティが高く、短期的な値動きは激しい。業績回復ストーリーを長期目線で見る銘柄
戸田工業は「AIブームで一時的に話題になった素材メーカー」という見方もできますが、その技術的背景と業績回復の方向性を丁寧に追うと、面白い企業であることがわかります。ストップ高という出来事をきっかけに、こういう縁の下の力持ち的な会社を知ることができるのも、株式投資の楽しさの一つですよね。
もちろん、この記事はあくまで情報提供であり、投資を推奨するものではありません。最終的な投資判断はご自身の責任で行ってください。今後も戸田工業の決算発表や事業進捗には引き続き注目していきたいと思います。
本記事は公開情報・決算短信・各種金融情報サービスをもとに個人が作成したものです。投資判断はご自身でお願いします。情報の正確性については最大限配慮しておりますが、保証はできかねます。最新情報は各公式サイト・証券取引所の開示情報をご確認ください。