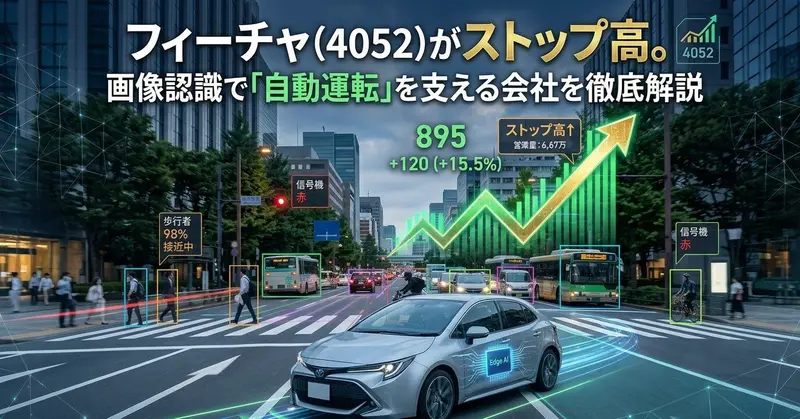
フィーチャ(4052)がストップ高。画像認識で「自動運転」を支える会社を徹底解説
このフィーチャっていう会社、何をしているか知っていますか
2026年9月1日、東証グロース市場に上場するフィーチャ株式会社(証券コード4052)の株価が大きく買われ、ストップ高水準まで駆け上がりました。前営業日8月31日の終値745円に対し、この日は775円で寄り付いた後、勢いはそのまま続き、一時895円までストップ高買いとなっています。値上がり率にして20%超という、なかなかインパクトのある動きです。
こういうニュースを見ると、「今日たまたま話題になった銘柄」くらいの印象で終わってしまいがちなんですが、正直それはちょっともったいないなと思っています。フィーチャという会社は、実は「自動運転」というこれから何年もかけて社会に広がっていくであろう技術領域の、かなり核心に近いところで仕事をしている企業だからです。
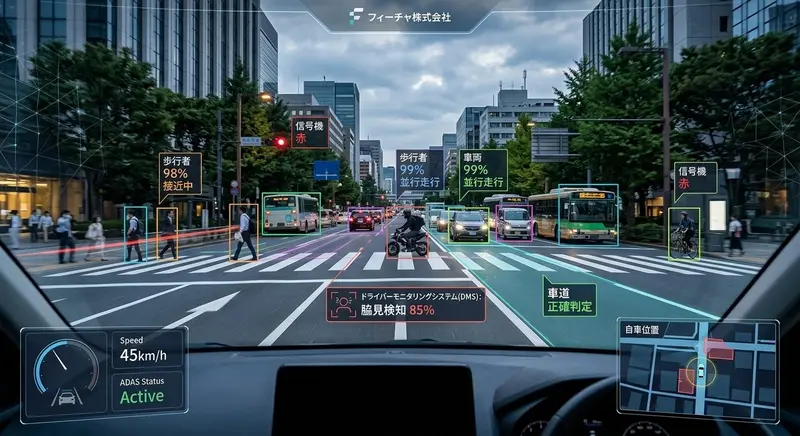
具体的に言うと、車に搭載されたカメラの映像から、歩行者や車、障害物を見分けたり、ドライバーが脇見をしていないかをチェックしたりする「画像認識ソフトウェア」を開発している会社です。自動運転や運転支援システムというと、どうしても「AIが勝手にハンドルを切る」みたいな派手な部分に注目が集まりがちですが、その裏側で「今、目の前に何が映っているのか」を正確に判断する部分を支えているのが、フィーチャのような画像認識技術を持つ企業なんですよね。
この記事では、なぜ今日フィーチャの株が買われたのかという直接のきっかけから、フィーチャがどんな会社で、何を強みにしているのか、そして今後の決算や展望、気をつけておきたいリスクまで、この会社をまったく知らない人にも分かるように、じっくり掘り下げていきます。
ストップ高の理由を徹底解説
直接のきっかけはトヨタの自動運転戦略発表
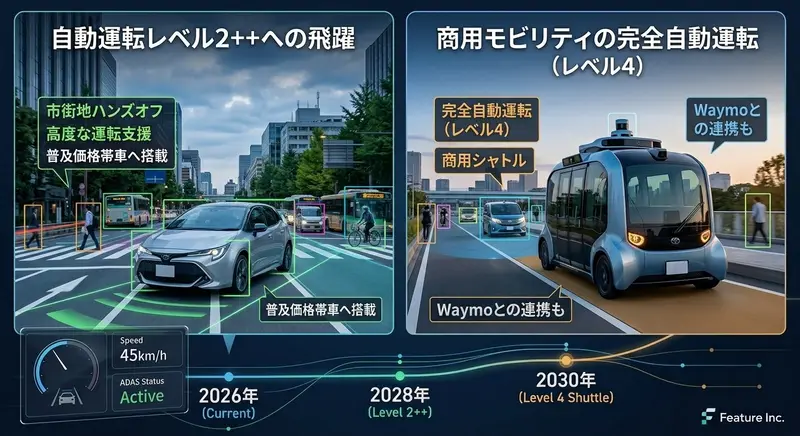
今回の急騰の一番の引き金になったとみられるのが、8月27日にトヨタ自動車が発表した自動運転に関する戦略説明です。トヨタは、2028年から「レベル2++」と呼ばれる自動運転機能を、普及価格帯の乗用車に搭載していく方針を明らかにしました。
ここで少し補足しておくと、自動運転技術にはレベル0からレベル5までの段階があり、数字が大きくなるほどシステムが担う役割が増えていきます。レベル2は、ハンドル操作とアクセル・ブレーキの両方をシステムが支援しつつも、運転の主体はあくまでドライバーという段階です。トヨタが打ち出した「レベル2++」は、このレベル2の枠組みの中で、市街地でもほぼ操作せずに走行できるところまで支援の幅を広げた技術、というイメージで捉えておくと分かりやすいと思います。
注目したいのは、この技術が高級車の特別装備としてではなく、カローラやヤリスといった、普通の人が手に取りやすい価格帯の車種への搭載を想定している点です。自動運転というと一部の高級車だけの話になりがちですが、それが一気に身近な存在になってくる可能性がある、というわけですね。トヨタはこの技術を自社開発のAIによるエンド・ツー・エンド方式(センサーの情報から運転操作までを一貫してAIが処理する方式)と、交通ルールをあらかじめ定めたルールベースの仕組みを組み合わせたハイブリッド型で実現するとしています。さらに商用シャトル分野では2030年をめどに完全自動運転にあたる「レベル4」の開発も進め、Waymoとのロボタクシー事業への参入も検討しているといいます。
このニュースを受けて、株式市場では自動運転関連というテーマ全体に資金が向かう流れができました。株式情報サイトの株探でも「自動運転祭り」という言葉で特集が組まれるほど、中小型株を中心に関連銘柄への物色が広がっていたようです。フィーチャは前述の通り車載カメラ向けの画像認識ソフトを手がけていることから、この自動運転テーマの中でも中心的な存在として買いが集まった格好です。
需給面の動き
値動きの中身を見ても、この日の出来高(売買が成立した株数)は午前の取引だけで237万株を超えており、平時と比べてかなり大きな売買が交錯していたことが分かります。値幅制限(1日の株価が動ける上限と下限)は595円から895円に設定されており、上限いっぱいまで買われる、いわゆるストップ高となりました。
ちなみに、こうしたテーマ性の強い急騰局面では、株式投資の掲示板などで「期待通りにもっと伸びるのでは」という声と、「短期的な思惑買いで、過熱しすぎではないか」という慎重な声の両方が出てくるのが常です。フィーチャの掲示板でも、他の自動運転関連銘柄との比較や、値動きの荒さを指摘する書き込みが見られました。どちらの見方が正しいというよりは、それだけ市場の関心と資金が短期間に集まっている銘柄だということは、頭に入れておいて良いと思います。
フィーチャってどんな会社?
会社の基本情報
フィーチャ株式会社は、東京都豊島区東池袋に本社を置く、東証グロース市場上場の企業です。業種分類でいうと情報・通信業にあたります。2012年に画像認識事業をスタートさせ、それ以来コンピュータビジョン(コンピューターに画像や映像を理解させる技術分野)と機械学習の分野に軸足を置いて事業を展開してきました。
社員構成にもフィーチャらしさが出ていて、社員の7割ほどが外国籍だそうです。社内では中国語やベトナム語、英語など複数の言語が飛び交う、国際色豊かな組織だといいます。画像認識やディープラーニングといった領域は世界中で研究開発competitionが激しい分野なので、こうした多様な人材構成は技術力を維持していくうえでの強みのひとつと言えそうです。
何をしている会社なのか
フィーチャの事業を一言でまとめると、**「独自の機械学習技術を用いた、車載用の画像認識ソフトウェアの開発と提供」**です。もう少し噛み砕いて説明すると、車に取り付けられたカメラが撮影した映像をAIが解析し、そこに映っている歩行者や自転車、他の車、障害物などをリアルタイムで検出する技術を作っている、ということになります。
この技術は大きく分けて二つの方向で活用されています。ひとつは先進運転支援システム、いわゆるADAS(Advanced Driver Assistance Systemの略)と呼ばれる分野です。車の周囲を撮影するカメラの映像から、前方の車や歩行者との衝突リスク、交通違反にあたるような危険運転などをリアルタイムで判定し、事故を未然に防ぐための情報をドライバーやシステムに提供します。
もうひとつは、ドライバーモニタリングシステム、略してDMS(Driver Monitoring System)という分野です。こちらは車の外ではなく車内にカメラを向けて、ドライバー自身の状態を監視する仕組みです。脇見運転や居眠りといった危険な兆候を検知するほか、顔認証機能と組み合わせることで、車両の盗難防止や運行管理といった用途にも応用できるといいます。
このほかにも、書類や図面を読み取るAI-OCR(文字を画像から自動で読み取り、デジタルデータに変換する技術)や、インフラの状態を画像で把握する「スマートインフラ」領域にも事業を広げつつあり、車載分野で培った画像認識技術を、周辺のさまざまな分野に展開していこうとしている段階だと理解しておくと良いと思います。
フィーチャの強み・特徴
技術力の高さ
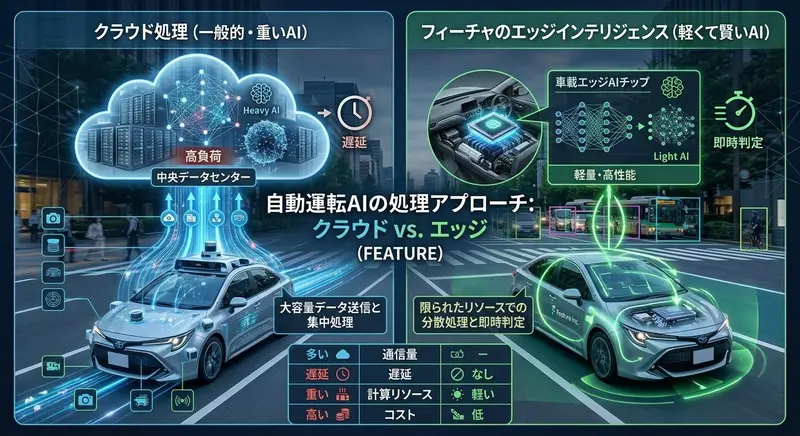
フィーチャが自社の強みとしてアピールしているのが、機械学習・ディープラーニング技術の精度の高さです。世界的なベンチマークテスト(AIの性能を統一的な基準で比較する国際的な競技会のようなもの)において、トップレベルの成績を収めた実績があるといいます。単に精度が高いだけでなく、それを実際の車載機器という限られた計算資源の中で動かせる形に落とし込む「実装力」も重視しているのが特徴です。
「軽くて賢い」という発想
AIの世界では、精度を追求すればするほど、計算に必要な処理能力やメモリが増えていく傾向があります。ですが車に搭載する機器は、パソコンやデータセンターのような潤沢な計算資源を積めるわけではありません。そこでフィーチャが力を入れているのが、いわゆる**「エッジインテリジェンス」**という考え方です。これは、クラウド側の巨大なコンピューターに頼るのではなく、車載カメラやドライブレコーダーといった末端(エッジ)の機器そのものの中で、AIによる判断を完結させる技術のことです。
限られた計算能力の中でも高い精度を保てる「軽量」かつ「高性能」なアルゴリズムを作れることが、フィーチャが顧客である車載部品メーカーなどから評価されているポイントのようです。実際、量産採用の実績もすでに複数あるとされており、研究段階の技術ではなく、実際の車に載って走っている技術だという点も押さえておきたいところです。
展示会などでの発信も積極的
フィーチャは「オートモーティブワールド」のような自動車業界の大型展示会にも継続的に出展しており、サラウンドカメラを使った歩行者や障害物の検知、低速走行時の安全運転支援や自動駐車への応用などを、デモ映像を交えて紹介する取り組みも行ってきました。技術を磨くだけでなく、それを自動車業界の関係者に向けてきちんと発信していく姿勢も、事業を広げていくうえでの土台になっていると言えそうです。
ここまでが、フィーチャという会社がどんな会社なのかという基本的な部分です。ここから先は、実際の決算数字や今後の見通し、そして注意しておきたいリスクについて、もう一段踏み込んで解説していきます。
直近決算をくわしく見る
2026年6月期の決算はどうだったか
フィーチャの事業年度は6月末で区切られており、直近で発表された2026年6月期の決算では、売上高が前期比9.3%増の約5億4400万円となりました。増収の主な要因は、ライセンス収入(自社が開発した画像認識技術を、車載部品メーカーなどに使用許諾する形で得る収入)の大幅な増加だったとされています。
さらに注目したいのは、この決算で営業利益・当期純利益ともに黒字転換を果たしたという点です。黒字転換というのは、それまで赤字だった利益がプラスに転じることを指す言葉で、企業の成長段階ではひとつの節目になる出来事です。ライセンスビジネスというのは、技術が一度顧客に採用されて量産に乗れば、その後は比較的少ない追加コストで収入が積み上がっていきやすいという性質があります。今回の増収と黒字転換は、フィーチャの技術が着実に量産採用の実績を積み重ねてきた成果が、数字として表れ始めたタイミングだと捉えることができそうです。
もう少し長い目で業績の流れを見ても、直近の四半期決算では業績が改善傾向にあるとされており、純利益率が前年同期比で大きく改善し、売上高や一株当たり利益(EPS)も持ち直す流れにあるようです。一方で自己資本比率(会社の総資産のうち、借金ではなく自己資金でまかなわれている割合を示す指標)は高い水準を維持しており、財務の安定性という面でも大きな崩れは見られない状況だと言えそうです。
来期(2027年6月期)の会社計画
フィーチャが示している来期、つまり2027年6月期の業績予想では、売上高が今期比で14.0%増、営業利益は22.4%増という、増収増益の見通しが示されています。
この計画の背景として挙げられているのが、Mobility Solutions(モビリティ関連事業)におけるパートナーシップの強化や、LLM(大規模言語モデル)やDMS関連の研究開発を通じた新規案件の獲得、受託開発の増加です。加えて、AI-OCRなどを含むDX-AI Solutionsを、車載事業に次ぐ「第二の柱」として育てていく方針も示されています。車載分野一本足だった収益構造から、事業の幅を広げていこうとしている段階にあるとみることができそうです。
ただし、ここでひとつ気になる情報もあります。フィーチャの収益の柱であるライセンス収入について、量産される車両の台数自体は堅調に推移する見通しである一方、ボリュームディスカウント(取引量が増えるほど単価が下がる価格設定)の適用によって、ライセンス収入そのものは減収となる見通しが示されているという点です。これは裏を返せば、技術の採用が広がって量産規模が大きくなるほど、単価面では条件が厳しくなっていくビジネスモデルだということでもあります。会社全体としては増収増益を計画しているものの、その中身は「ライセンス収入は伸び悩む一方、それ以外の事業領域の伸びでカバーしていく」という構図になっている点は、押さえておいたほうが良いポイントだと思います。
中国子会社の解散・清算という動き
もうひとつ、直近の適時開示(上場企業が投資判断に影響する重要な情報を速やかに公表する制度)で明らかになったのが、中国・北京市にあった連結子会社を解散・清算したという内容です。これにより連結子会社が存在しなくなったため、2026年6月期からは従来の連結決算ではなく、非連結(単体)の決算に移行するとしています。
これは単純に「業績が悪化した」という話ではなく、あくまで組織構造・決算の作り方が変わるという性質の出来事です。ただ、決算の見た目の数字の比較がしづらくなる面はあるので、今後フィーチャの決算をチェックする際には、この非連結化のタイミングを踏まえたうえで数字を見ていく必要がありそうです。
今後の展望・将来性(独自目線)
自動運転テーマの追い風をどう捉えるか
今回のストップ高のきっかけになったトヨタの発表は、あくまで2028年からという、まだ数年先を見据えた計画です。とはいえ、自動運転や運転支援技術への投資は、トヨタだけの動きではありません。ホンダも2028年をめどに次世代の運転支援技術を市場投入し、5年間で15車種を超える車種へ展開していく計画を示していますし、日産も2027年度中にレベル2.5相当の高度な運転支援技術の国内投入を目指すなど、国内大手メーカーがこぞって次世代の運転支援・自動運転領域への投資を強めている流れがあります。
海外に目を向けても、テスラがカメラを中心とした運転支援技術を展開し、メルセデス・ベンツも条件付きの自動運転機能を打ち出すなど、世界的に競争が激しくなっている分野です。国内メーカーの競争軸も、単純な航続距離や価格だけでなく、運転支援ソフトウェアの性能そのものに移りつつあるとも言われています。
こうした業界全体の流れを踏まえると、車載カメラの映像を正確に解析する画像認識技術そのものへの需要は、中長期的には広がっていく可能性がありそうです。フィーチャのような専業の画像認識技術企業にとっては、追い風が吹きやすい環境になってきているとは言えそうですが、あくまでこれは業界全体のトレンドの話であって、フィーチャ一社の受注や採用が自動的に増えることを保証するものではない、という点は冷静に捉えておく必要があります。
フィーチャ独自の伸びしろについて
フィーチャ自身の成長ストーリーとして注目したいのは、車載分野で培ってきた技術を、AI-OCRやスマートインフラといった非車載領域にも広げようとしている点です。画像認識という技術基盤は、対象が「道路」であっても「書類」であっても「インフラ設備」であっても、根っこの部分では共通する技術が生きてきます。会社が「第二の柱」と位置づけているDX-AI Solutions領域がどこまで育っていくかは、今後の決算を追ううえでのひとつの注目ポイントになりそうです。
一方で、前述の通りライセンス収入については、量産規模の拡大とボリュームディスカウントがセットで進んでいく見通しが示されています。フィーチャの成長ストーリーは、既存の車載ライセンス事業の「量」の拡大だけに頼るのではなく、新しい事業領域をどれだけ育てられるかにかかっている部分が大きくなってきている、というのが率直な印象です。伸びしろは十分に期待できる会社だと思いますが、その伸びしろがどのペースで実現していくかは、今後の四半期ごとの決算発表を通じて見極めていく必要がありそうです。
リスク要因・留意点
ここまで期待できそうなポイントを中心に紹介してきましたが、投資を考えるうえでは当然、リスクや留意点にも目を向けておく必要があります。
まず、今回のような急騰はテーマ性、つまり「自動運転」という業界全体の話題性に乗った動きである側面が強いということです。テーマ株特有の値動きの荒さには注意が必要で、材料が出尽くしたと市場が判断すれば、上がった時と同じくらいのスピードで反落する可能性もあります。実際、この日の掲示板でも値動きの荒さや、注文の出し方をめぐる指摘が見られており、短期的な思惑による売買が値動きを増幅させている面は否定できません。
次に、事業面でのリスクとして、フィーチャの収益は自動車メーカーや車載部品メーカー側の量産スケジュールに大きく左右されるという構造があります。トヨタが示した2028年からの搭載計画も、あくまで現時点での方針であり、対象車種や価格への影響、具体的な地域や条件については本記事作成時点でも公式な発表がすべて明らかになっているわけではありません。今後のスケジュールが前倒しになる可能性もあれば、逆に後ろ倒しになる可能性も、一般論としてはあり得ます。
また、先ほど触れた通り、量産規模が拡大するほどボリュームディスカウントによってライセンス収入の単価が下がっていくという価格構造は、会社の収益性にとって長期的な課題になり得るポイントです。売上高や台数が伸びていても、それに比例して利益が伸びるとは限らない、というビジネスモデル特有の難しさがあることは理解しておいたほうが良いと思います。
最後に、フィーチャは東証グロース市場に上場する時価総額の比較的小さい企業です。小型株は大型株に比べて株価の変動が大きくなりやすく、出来高が急増する局面とそうでない局面との差も大きくなりがちです。この記事で紹介した好材料や成長ストーリーも、あくまで現時点で確認できる情報にもとづくものであり、株価が今後どう動くかを保証するものではまったくないという点は改めて強調しておきたいと思います。
Q&Aコーナー
Q1. フィーチャは今日、なぜストップ高になったの?
8月27日にトヨタ自動車が「2028年からレベル2++と呼ばれる自動運転機能を、普及価格帯の乗用車に搭載していく」という方針を発表したことがきっかけです。これを受けて自動運転関連というテーマ全体に資金が向かい、車載カメラ向けの画像認識ソフトを手がけるフィーチャにも買いが集まりました。
Q2. フィーチャはどんな会社?
2012年に画像認識事業をスタートさせた、東証グロース市場上場の企業です。車に搭載されたカメラの映像から歩行者や車、障害物を検出するADAS(先進運転支援システム)向けの技術や、車内のドライバーの状態を監視するDMS(ドライバーモニタリングシステム)向けの技術を主力事業としています。
Q3. フィーチャの強みは何?
限られた計算能力しか積めない車載機器の中でも高い精度で動く、「軽量」かつ「高性能」な画像認識アルゴリズムを開発できる技術力です。世界的なベンチマークテストでトップレベルの成績を収めた実績もあり、すでに複数の量産採用の実績があるとされています。
Q4. 直近の決算はどうだったの?
2026年6月期は、ライセンス収入の増加を主因に売上高が前期比9.3%増となり、営業利益・当期純利益ともに黒字転換しました。来期の2027年6月期については、売上高14.0%増、営業利益22.4%増という増収増益の計画が示されています。
Q5. 今後の成長を見るうえでのポイントは?
自動運転関連の業界全体の投資拡大という追い風がある一方、ライセンス収入そのものはボリュームディスカウントの影響で伸び悩む見通しも示されています。そのため、AI-OCRなどを含むDX-AI Solutionsのような新しい事業領域がどこまで育っていくかが、今後の成長を見るうえでのひとつのポイントになりそうです。
Q6. 投資する上で気をつけたいことは?
今回の急騰はテーマ株的な値動きの側面が強く、材料が出尽くしたと市場が判断すれば反落する可能性もあります。また、自動車メーカー側の量産スケジュールに業績が左右される構造や、東証グロース市場の小型株特有の値動きの荒さにも注意が必要です。
まとめ
フィーチャ(4052)は、車載カメラの映像から歩行者や車を検出したり、ドライバーの状態を監視したりする画像認識ソフトウェアを手がける企業です。今回のストップ高は、トヨタが発表した自動運転戦略をきっかけに、自動運転関連というテーマ全体に資金が向かった流れの中で起きたものですが、その背景には、直近決算での黒字転換や、来期の増収増益計画といった、フィーチャ自身の業績面での前向きな材料も重なっています。
一方で、ライセンス収入がボリュームディスカウントの影響を受ける見通しであることや、自動車メーカーの量産スケジュールに依存する事業構造、テーマ株特有の値動きの荒さといったリスクも存在します。期待とリスクの両方を踏まえたうえで、この会社が今後どんな決算を積み重ねていくのか、じっくり注目していきたいところです。