自動運転のティアフォー(593A)ストップ高の理由とは トヨタ・ルネサスとの提携から会社の強みまで徹底解説
ティアフォー(593A)がストップ高、何があったのか
自動運転ソフト開発のティアフォー(証券コード593A)の株価が急伸し、ストップ高(値幅制限いっぱいまで株価が上昇し、それ以上買えなくなる状態のことです。初心者の方向けに補足すると、東京証券取引所では1日の値動きに上限が決められていて、その上限まで株価が跳ね上がることを「ストップ高」と呼びます)を記録する場面が続いています。直接のきっかけは、トヨタ自動車が2028年をめどに手放し運転ができる自動運転車を市場投入すると報じられたことで、ティアフォーが手掛ける自動運転関連技術への注目が一気に高まりました。
証券コードが593Aという数字とアルファベットの混じった見慣れない形になっているのは、2024年以降に新規上場した銘柄に割り振られている新しいコード形式だからで、それだけこの会社がごく最近上場したばかりのフレッシュな銘柄だということでもあります。
この記事では、投資の経験があまりない方でも「ティアフォーってどういう会社で、なぜ今株価が動いているのか」がちゃんと理解できるように、できるだけかみ砕いて解説していきます。数字の話も出てきますが、専門用語が出てきたタイミングでその都度説明を挟むので、身構えずに読み進めてもらえたらと思います。
なお最初にお断りしておくと、この記事は「株価は絶対上がります」といった類の断定的な予測をするものではありません。あくまで、この会社がどういう事業をしていて、なぜ今話題になっているのかを丁寧に紐解いていく、企業理解のための記事です。投資判断はご自身の責任でお願いします、というのは大前提として押さえておいてください。
ストップ高の理由を徹底解説
まず一番気になるところから。なぜティアフォーの株価はここまで急激に動いているのか、材料をひとつずつ整理していきます。
直接のきっかけはトヨタの自動運転ロードマップ報道
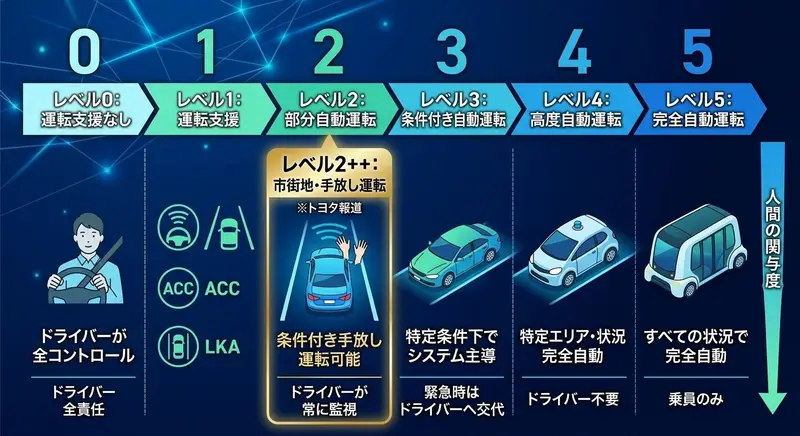
株価が大きく動いた直接のきっかけは、トヨタ自動車が2028年をめどに、市街地などで手放し運転ができる「レベル2++」の自動運転システムを搭載した乗用車を市場投入する、という報道でした。
ここで「レベル2++って何」と思った方のために補足すると、自動運転にはレベル0からレベル5までの段階があって、数字が大きくなるほど人間の運転操作への依存度が下がっていきます。レベル2は「運転支援」の範囲内で、基本的にはドライバーが常に責任を持って運転する必要がある段階です。「レベル2++」という表記は、レベル2の枠組みの中でも高機能化が進み、特定条件下では手放し運転ができるところまで来ている、という意味合いで使われることが多い呼び方です。完全自動運転(レベル4やレベル5)にはまだ届かないものの、実用化のレベルとしてはかなり進んだ段階と言っていいと思います。
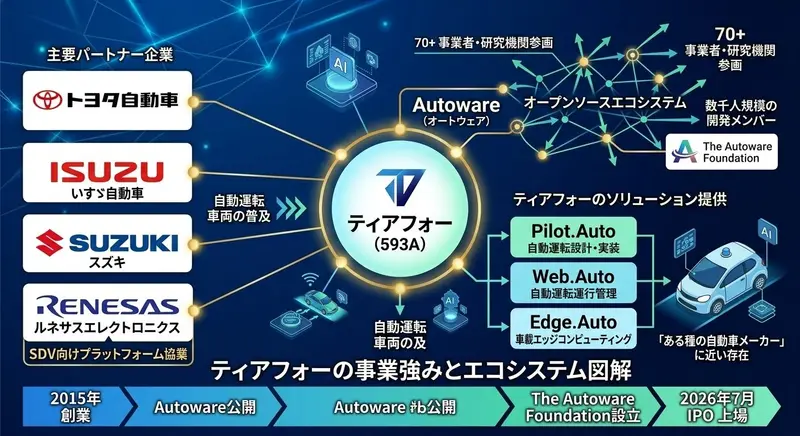
このニュース自体はトヨタに関する報道なのですが、なぜティアフォーの株価まで動いたのかというと、自動運転関連の技術やソフトウェアを手掛ける企業全体に「これから自動運転がいよいよ実用フェーズに入っていくのでは」という期待が広がり、関連銘柄への物色人気が高まったからです。ティアフォーはトヨタ自動車をはじめ、いすゞ自動車やスズキといった大手自動車メーカーをパートナーとして自動運転システムの開発を進めている会社なので、まさにこの「自動運転実用化期待」の中心にいる銘柄のひとつとして買われた、という構図です。
ちなみにこの日は、ティアフォーが主体的に開発した自動運転向けオープンソースソフトウェア「Autoware(オートウェア)」の運営団体に参画しているイーソルやアイサンテクノロジー、Kudanといった関連銘柄も軒並み急伸していて、市場全体が「自動運転関連」というテーマでまとまって物色されていた様子がうかがえます。ひとつのニュースが業界全体を動かす、というのは相場ではよくあることですが、今回もまさにそのパターンだったんですよね。
もうひとつの追い風、ルネサスとの協業発表
トヨタのニュースが出る少し前、8月20日にはもうひとつ大きな材料がありました。ティアフォーが半導体大手のルネサスエレクトロニクスと協業し、ソフトウェア定義型車両(SDV)向けのオープンかつAIネイティブなコンピューティングプラットフォームを構築する、と発表したのです。
SDV(ソフトウェア定義型車両)というのは、簡単に言うと「ハードウェアよりもソフトウェアの更新によって機能や性能が進化していくクルマ」のことです。スマートフォンがアプリのアップデートで新しい機能を使えるようになるのと近いイメージを持ってもらうと分かりやすいかもしれません。この分野は自動車業界全体が今まさに力を入れているテーマで、ティアフォーのソフトウェア技術と、ルネサスの次世代車載SoC(システム・オン・チップ。複数の機能を1つの半導体チップに集約したもののことです)「R-Car」を組み合わせることで、特定状況下での完全自動運転、いわゆる「レベル4」に対応できる拡張性の高いソリューションを提供していく、という内容でした。
この発表がまず投資家の関心を引き、そこにトヨタのロードマップ報道が重なったことで、株価が一段と勢いづいた、という流れです。ひとつの材料だけでなく、短い期間に複数の好材料が重なったことが、ここまでの急騰につながっている印象を受けます。
需給面の背景も無視できない
材料面だけでなく、需給面の事情も株価の値動きの荒さに影響しています。ティアフォーは2026年7月22日に東証グロース市場へ新規上場したばかりの、いわゆる「直近IPO銘柄」です。上場して間もない銘柄は、市場に出回っている株式数(浮動株)が比較的少なく、また株主構成にまだ「しこり」となるような売り圧力が少ないため、好材料が出たときに株価が跳ねやすい傾向があります。実際、上場直後は公開価格の1085円を下回る場面もあったのですが、そこから約1カ月あまりで株価は数倍の水準まで駆け上がっており、値動きの荒さは相当なものです。
このあたりは「期待が先行しやすい」というIPO銘柄特有の性質でもあるので、勢いに乗っている理由と同時に、後述するリスクの裏返しでもあるということは、頭の片隅に置いておいてほしいところです。
会社概要:ティアフォーってどんな会社?
ここからは、そもそもティアフォーがどういう会社なのか、基本的なところから見ていきます。名前は聞いたことがあっても、具体的に何をしている会社かまでは知らない、という方も多いんじゃないでしょうか。
「自動運転の民主化」を掲げるディープテック企業
ティアフォーは2015年に創業された、自動運転技術を専門とするスタートアップです。本社は東京都品川区にあります。掲げているミッションは**「自動運転の民主化」**というもので、これは自動運転の技術を一部の巨大IT企業や自動車メーカーだけが独占するのではなく、オープンな形で誰もがアクセスし、開発に参加できるようにしていく、という考え方です。
この考え方を体現しているのが、同社が開発した自動運転用オープンソースソフトウェア「Autoware(オートウェア)」です。オープンソースというのは、ソフトウェアの設計図にあたるソースコードを公開し、誰でも自由に見たり、改良したり、活用したりできるようにする仕組みのことです。Autowareは世界初の自動運転向けオープンソースOSと言われていて、単独の企業が独占的に囲い込むのではなく、業界全体で共創していくというスタンスを取っているのが大きな特徴です。
創業者、加藤真平CEOの経歴
ティアフォーを語るうえで欠かせないのが、創業者である加藤真平氏の存在です。加藤氏は慶應義塾大学大学院で工学博士号を取得した後、渡米してカーネギーメロン大学やカリフォルニア大学で研究員を務め、その後名古屋大学の准教授に就任しました。Autowareはこの名古屋大学在籍時代に開発され、2015年にオープンソースとして公開されたのと同じ年に、ティアフォーが創業されています。その後、加藤氏は東京大学の准教授も兼務しつつ、2018年にはAutowareの普及を推進する国際業界団体「The Autoware Foundation」を設立し、理事長にも就任しています。
研究者としてのバックグラウンドを持ちながら、それを事業として社会実装しようとしているところが、いわゆる「ディープテック」企業らしいところだなと感じます。ちなみにThe Autoware Foundationには、ティアフォー以外にも70を超える事業者や研究機関が参加していて、slack上で開発に関わるメンバーは数千人規模にのぼるとのことです。ひとつの会社の枠を超えて、業界全体でオープンソースの自動運転OSを育てていくエコシステムができあがっている、というのはなかなか興味深いところですよね。
2026年7月に上場したばかりの「直近IPO銘柄」
先ほども触れましたが、ティアフォーが東証グロース市場に新規上場したのは2026年7月22日で、この記事を書いている時点ではまだ上場から1カ月ちょっとしか経っていません。上場初日は公開価格の1085円を7%ほど下回る1009円で初値がつき、終値も公開価格を下回る1015円で終わるという、決して華々しいとは言えないスタートでした。
ただ、上場後の記者会見で加藤CEOは、株価の反応について「マーケットの評価として真摯に受け止めたい」としながらも、トヨタ自動車などとの提携を通じて自動運転車両の普及に向けた政府目標の達成に貢献していく意向を示していて、長期的な事業展開への自信をのぞかせていました。そこから約1カ月、複数の好材料が重なったことで株価は上場来高値を更新し続ける展開になっている、というのが現在地です。
事業の強み・特徴
ここからは、ティアフォーがどういう強みを持っている会社なのかを、もう少し掘り下げていきます。
オープンソースという立ち位置そのものが強み
繰り返しになりますが、ティアフォーの最大の特徴は、自動運転OSであるAutowareをオープンソースとして展開している点です。GoogleやTeslaなど、自動運転開発で先行する海外の巨大企業の多くは、技術を自社内で囲い込むクローズドな開発スタイルを取っています。それに対してティアフォーは、技術を公開し、世界中の企業や研究機関と共同で開発を進めるオープンな戦略を選んでいます。
これは一見遠回りに見えるかもしれませんが、加藤CEO自身が過去のインタビューで「皆で作ればグーグルに勝る」といった趣旨の発言をしているように、多くのプレイヤーを巻き込みながら開発スピードとエコシステムの厚みを増していく、という狙いがあります。実際、20カ国ほどの企業や団体がThe Autoware Foundationに参画しているとされていて、ひとつの企業の開発リソースだけでは到底実現できない規模の知見が集まる仕組みになっています。
大手自動車メーカーとの協業ネットワーク
ティアフォーは、トヨタ自動車、いすゞ自動車、スズキ、ヤマハといった名だたる大手自動車メーカーと協業関係を築いています。自動運転システムの開発においては、車両そのものを大手メーカーから仕入れ、そこに自社開発の自動運転システムを搭載して完成させ、交通事業者や自治体に販売する、というビジネスモデルを取っています。いわば「自動運転版のシステムインテグレーター」のような立ち位置と捉えると、イメージしやすいかもしれません。
こうした大手との協業関係は、単に技術力があるというだけでなく、実際の車両開発や量産化のノウハウを持つパートナーを確保できているという点で、事業の実現可能性を高める大きな強みになっています。今回のルネサスとの協業も、この「パートナーシップを積み重ねて事業基盤を厚くしていく」という同社らしい戦略の延長線上にあると言えそうです。
フルスタックでのソリューション提供体制
ティアフォーはAutowareの開発だけでなく、「Pilot.Auto」「Web.Auto」「Edge.Auto」という3つのプラットフォームを展開していて、自動運転の設計から実装まで必要なソリューションをフルスタックで提供できる体制を整えています。加藤CEO自身の言葉を借りると、車両の生産から販売までを手掛けるという意味では「ある種の自動車メーカー」に近い存在だとも言えるようです。
コンサルティング事業、ターンキー事業(顧客の要求に応じてすぐに使えるソリューションを提供する事業)、車両開発事業、そして他社と連携してプラットフォームづくりを担ってもらうDevOps事業など、収益源も複数に分かれているのが特徴です。まだ売上規模は大きくないものの、事業の裾野を広げながら自動運転の社会実装を進めていく、という姿勢が見て取れます。
決算内容を掘り下げる
さて、ここからは少し踏み込んで、実際の決算数字を見ていきます。話題性や将来性の話だけでなく、現時点での経営状態がどうなっているのかを押さえておくことは、企業を理解するうえでとても大事なポイントです。
直近の第3四半期決算をチェック
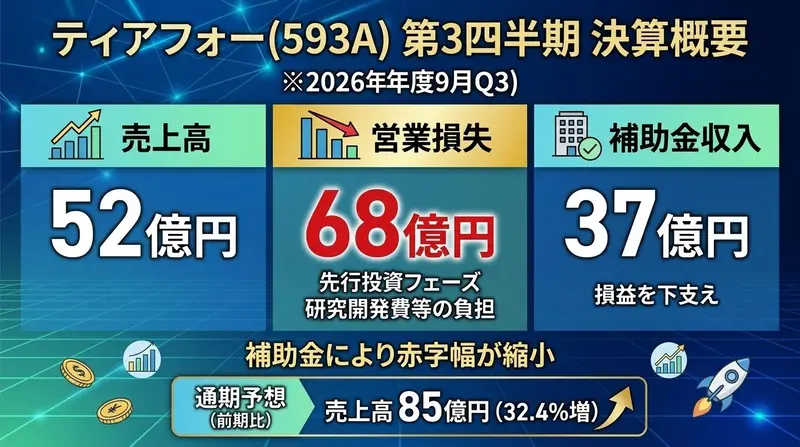
ティアフォーの決算期は9月期(9月末が決算月)で、直近の決算発表は2026年8月14日に行われています。2026年9月期第3四半期(4月から6月の期間まで、あるいは期首からの累計を指すことが多いです)の累計実績を見ると、売上高は52億円、営業損失は68億円、親会社株主に帰属する四半期純損失は42億円となっています。
正直ここは気になるポイントで、売上高52億円に対して営業損失が68億円というのは、売上そのものを上回る規模の赤字を出している状態です。ただしこれは、自動運転のような研究開発の比重が大きいディープテック企業においては、決して珍しい姿ではありません。研究開発費を含む販売費及び一般管理費が88億円と、売上高を大きく上回る水準にまで膨らんでいて、ここが赤字の主な要因になっています。技術開発への先行投資フェーズにある企業らしい決算内容だと言えそうです。
一方で、補助金収入37億円が損益を下支えしている点にも触れておく必要があります。自動運転分野は国としても後押ししている領域であり、政府や自治体からの補助金がティアフォーの財務を支える重要な要素になっているようです。これは裏を返せば、事業単体でのキャッシュ創出力はまだ発展途上にある、ということでもあるので、投資判断をする際にはこのあたりのバランス感覚を持っておくといいかもしれません。
通期予想と成長ペース
会社側は通期の売上高予想として**85億円(前期比32.4%増)**を据え置いています。赤字が続いている一方で、売上そのものは着実に伸びていることが分かります。第3四半期累計で52億円まで積み上がっていることを踏まえると、通期予想の達成に向けては第4四半期(7月から9月の期間)にどれだけ売上を積み増せるかがポイントになってきそうです。
自動運転関連のビジネスは、実証実験や車両導入といった案件単位の売上計上が多くなりがちな性質もあるため、四半期ごとの数字の振れ幅が比較的大きくなりやすい業種でもあります。今後の決算発表でも、単月・単四半期の数字だけでなく、通期を通じたトレンドとして売上の伸びが続いているかどうかを見ていくのが良さそうです。
時価総額から見た市場の期待値
株価急騰後の時価総額は1200億円台まで膨らんでいます。上場直後の時価総額が700億円台だったことを踏まえると、わずか1カ月ほどで市場からの評価が大きく積み増された形です。売上高がまだ数十億円規模の企業としては、時価総額の水準はかなり高く、将来の成長性に対する期待がすでに相当程度織り込まれている状態と見ることができます。
今後の展望・将来性(独自目線)
ここからは、今後ティアフォーがどのような展開をたどっていきそうか、現時点で公開されている情報をもとに、少し独自の目線を交えながら整理していきます。あくまで可能性の話であって、断定的な予測ではないという前提で読んでもらえたらと思います。
レベル4自動運転の普及フェーズにどう乗っていけるか
日本国内では、2023年からすでに「レベル4」の自動運転車が公道を走るサービスが一部で始まっています。人口減少に伴う地方の公共交通問題や、物流・運送業界の人手不足といった社会課題の解決策として、自動運転技術への期待は年々高まっている印象です。ティアフォーはこの領域で、大手自動車メーカーとの協業やAutowareのエコシステムを武器に、レベル4自動運転の普及を後押しする立ち位置を築きつつあります。
今回のルネサスとの協業やトヨタのロードマップとの連動具合を踏まえると、自動車業界全体が自動運転の実用化フェーズに向けて動き出すタイミングと、ティアフォーの技術がうまく噛み合っていく展開になれば、事業の成長スピードが一段と加速する可能性はありそうです。もっとも、自動運転技術の社会実装には安全性の検証や法整備など、時間のかかる要素も多く含まれるため、思ったよりも普及のペースが緩やかになる可能性も十分にある、というのは押さえておきたいところです。
TOPIX採用を巡る思惑について
ここは少し注意して扱いたい話題なのですが、株式市場の一部では、8月31日が新しいTOPIX(東証株価指数)の構成銘柄入れ替えにおける基準日にあたることから、ティアフォーがTOPIXの新規採用候補に入るのではないか、という思惑が個人投資家の間で広がっている様子が見られます。TOPIXに採用されると、その指数に連動する投資信託(インデックスファンド)などから機械的な買いが入りやすくなるため、一般的に株価にとってプラス材料と受け止められることが多いです。
ただし、これはあくまで市場参加者の間で語られている思惑・観測の域を出ておらず、この記事を書いている時点で正式な採用が確定した情報ではありません。掲示板などでは「採用確定なら株価はさらに上がる」といった強気の書き込みも目立ちますが、こうした思惑先行の相場は、実際の発表内容次第で期待通りにならなかった場合の反動も大きくなりがちです。期待値としては高そうだとは思いますが、確定情報が出るまでは一つの材料として頭に入れておく程度にとどめておくのが賢明かなと感じます。
オープンソース戦略が中長期的にどう効いてくるか
個人的に興味深いなと感じているのは、オープンソース戦略が中長期的にどう収益に結びついていくかという点です。短期的には研究開発負担の重さが赤字の要因になっていますが、Autowareを中心としたエコシステムが業界標準としての地位を確立できれば、参加企業からのライセンス収益や、車両開発・コンサルティング案件の受注拡大といった形で、じわじわと収益基盤の強化につながっていく可能性はあると考えています。伸びしろがありそうな分野ではあるので、今後の決算や新規提携の発表を継続的に追いかけていく価値はありそうです。
リスク要因や留意点
期待できそうな話ばかりを並べるのはフェアではないので、ここではリスクや留意点についてもきちんと触れておきます。
継続的な赤字体質と補助金への依存
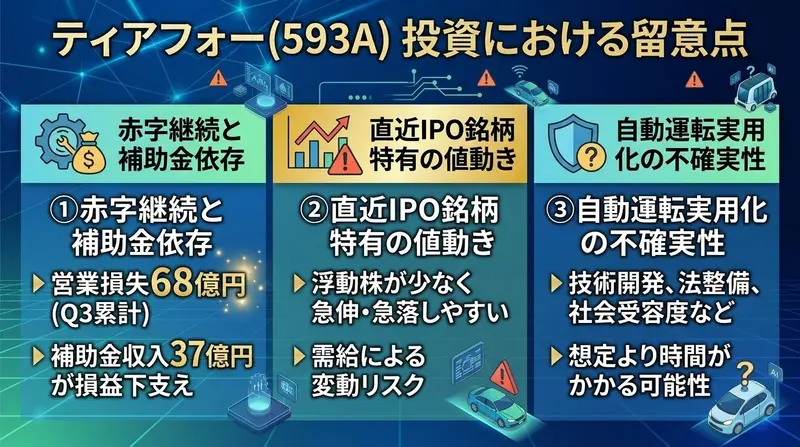
先ほど見た通り、ティアフォーは現時点で営業損失・純損失ともに大きな赤字を計上しています。しかも、その損益を下支えしている要素のひとつが補助金収入である点は、留意しておく必要があります。補助金は国や自治体の政策方針によって金額や制度自体が変わりうるものなので、将来にわたって同水準の補助金収入が継続する保証はありません。事業単体でどこまで黒字化に近づけるかという点は、今後の決算で継続的にチェックしていきたいポイントです。
直近IPO銘柄特有の値動きの荒さ
上場からまだ1カ月余りという「直近IPO銘柄」であることは、株価の値動きの荒さにも直結しています。浮動株が少ない銘柄は、好材料が出たときに勢いよく買われる一方で、材料が出尽くしたと受け止められたり、市場全体のセンチメントが悪化したりした場合には、急落に転じるリスクも相応に高くなります。実際、掲示板などでは急騰の反動を警戒する声も出ていて、いわゆる「加熱感」を指摘する見方も一定数あるようです。短期間で株価水準が大きく切り上がった銘柄については、高値掴みのリスクという観点からも慎重な視点を持っておくことが大切だと思います。
自動運転技術の実用化には不確実性がつきまとう
自動運転という技術領域そのものが、まだ発展途上にある分野だという点も忘れてはいけません。技術的なブレイクスルーだけでなく、安全基準の整備や法規制への対応、社会からの受容度など、実用化までにクリアすべきハードルは多岐にわたります。ロードマップとして描かれているスケジュール通りに事業が進むとは限らず、想定より時間がかかる可能性も十分にあることは、頭に入れておいた方がよさそうです。
Q&Aコーナー
最後に、ここまでの内容を振り返る形で、よくありそうな疑問をQ&A形式で整理しておきます。
Q1. ティアフォー(593A)はなぜストップ高になったの?
A1. トヨタ自動車が2028年をめどにレベル2++の自動運転システムを搭載した乗用車を市場投入すると報じられたことが直接の材料です。加えて、8月20日に発表されたルネサスエレクトロニクスとのSDV向けコンピューティング基盤の協業も好材料として重なり、自動運転関連銘柄全体への物色人気の高まりの中で株価が急伸しました。
Q2. ティアフォーはそもそもどんな会社?
A2. 2015年創業のディープテック企業で、自動運転用オープンソースソフトウェア「Autoware」の開発を主導しています。「自動運転の民主化」をミッションに掲げ、トヨタ、いすゞ、スズキといった大手自動車メーカーと協業しながら、自動運転システムの開発や車両開発を手掛けています。2026年7月に東証グロース市場に新規上場したばかりの銘柄です。
Q3. ティアフォーの強みはどこにある?
A3. 世界初とされる自動運転向けオープンソースOSという独自のポジション、大手自動車メーカーとの厚い協業ネットワーク、そしてPilot.Auto・Web.Auto・Edge.Autoという3つのプラットフォームによるフルスタックのソリューション提供体制が主な強みです。
Q4. 決算はどんな状況?
A4. 2026年9月期第3四半期累計では、売上高52億円に対して営業損失68億円、純損失42億円と、まだ大きな赤字が続いています。補助金収入37億円が損益を下支えしている一方、通期の売上高予想85億円(前期比32.4%増)は据え置かれていて、売上自体は伸びが続いている状況です。
Q5. TOPIXへの採用というのは本当なの?
A5. 8月31日が新しいTOPIXの銘柄入れ替えの基準日にあたることから、個人投資家の間でティアフォーが採用候補ではないかという思惑が広がっていますが、この記事を書いている時点で正式に採用が確定したという情報ではありません。あくまで市場の観測のひとつとして捉えておくのが良さそうです。
Q6. 今後の注目ポイントは?
A6. 自動運転のレベル4普及フェーズにどこまで乗っていけるか、赤字体質からの脱却ペース、そしてTOPIX採用の有無や新たな大手企業との提携発表などが、今後の株価動向を占ううえでの注目材料になりそうです。伸びしろは感じる一方、実用化までの不確実性もある分野なので、続報をこまめに追いかけていくのがよさそうです。
Q7. 投資する際に気をつけた方がいいことは?
A7. 継続的な赤字と補助金依存、直近IPO銘柄特有の値動きの荒さ、そして自動運転技術の実用化そのものに伴う不確実性という3点は、事前に理解しておいた方がよいポイントです。期待先行で株価が大きく動いている局面でもあるので、高値掴みのリスクも含めて慎重に検討することをおすすめします。
まとめ
ここまで、ティアフォー(593A)がなぜストップ高になったのか、そしてどんな会社なのかを見てきました。改めて整理すると、トヨタの自動運転ロードマップ報道とルネサスとの協業発表という複数の好材料が重なったことが株価急騰の直接的な理由で、その背景には「自動運転の民主化」を掲げ、オープンソースOS「Autoware」を軸に大手自動車メーカーと協業を重ねてきた同社ならではの事業戦略があります。
一方で、決算面ではまだ大きな赤字が続いていて、補助金への依存度も低くありません。上場から1カ月あまりというフレッシュな銘柄ゆえの値動きの荒さや、TOPIX採用を巡る思惑もあくまで観測段階であることなど、期待だけでなく留意しておきたい点も少なくないというのが正直なところです。
自動運転という社会的にも注目度の高い分野で、しかもオープンソースという独自路線を歩んでいる会社なので、今後の動向を追いかける価値がある銘柄のひとつだとは感じています。ただ、これはあくまで企業理解のための紹介記事であり、投資を勧めるものではありません。気になる方は、この記事をきっかけに、決算資料や適時開示情報など一次情報にもぜひ目を通してみてください。