【銘柄分析】FUNDINNO(462A)ストップ高の理由|東京都の資金調達支援採択と未上場株投資の未来
なぜ今日、FUNDINNOが話題になっているのか
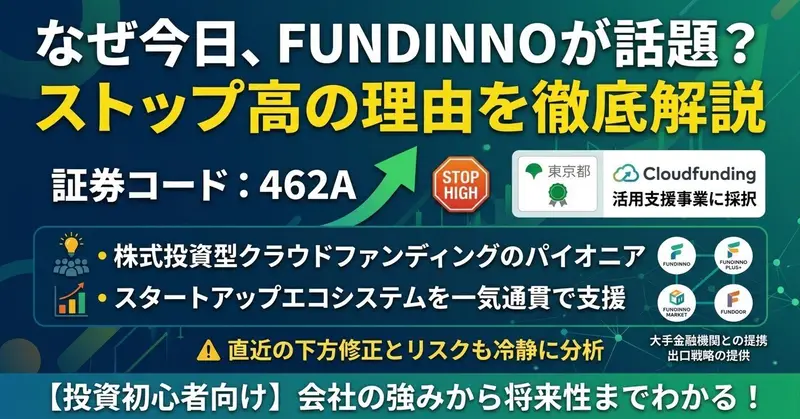
株式市場をチェックしていた方の中には、今日「FUNDINNO(ファンディーノ)」という銘柄が値上がり率ランキングの上位に出てきて、「なんだこれ、知らない会社だぞ」と思った方もいるんじゃないでしょうか。証券コードは462A。2025年に上場したばかりの、まだ市場に出てきて日が浅い会社です。
今日の値動きを見ると、前日比でかなり大きく買われていて、一時的に値幅制限の上限まで株価が跳ね上がる、いわゆる「ストップ高」という状態になりました。ストップ高というのは、その日のうちに株価が動ける上限まで一気に買われた状態のことで、証券取引所ではそれ以上値段が上がらないように制限がかかる仕組みになっています。逆に言えば、それだけ買いたい人が殺到した、注目度の高い一日だったということですね。
正直なところ、FUNDINNOという会社名を初めて聞いたという方も多いと思います。株式投資型クラウドファンディングという、まだ日本では歴史の浅い分野を手がけている会社で、いわゆる大手証券会社や誰もが知っている上場企業とは少し毛色が違います。ただ、だからこそ「今日なぜ買われたのか」「そもそもどんな会社なのか」を知っておくと、単なる値動きのニュースを超えて、日本のスタートアップ投資の世界を覗く良いきっかけになると思います。
この記事では、まず今日のストップ高の背景にある材料をきちんと整理したうえで、FUNDINNOという会社がどんな事業をしていて、どんな強みを持っていて、今後どういう方向に向かおうとしているのかを、投資の知識があまりない方でも分かるように、できるだけ丁寧に解説していきます。数字が苦手な方でも置いていかれないよう、専門用語が出てきたら都度かみ砕いて説明しますので、安心して読み進めてもらえればと思います。
なお最初にお断りしておきたいのですが、この記事は「この株を買えば儲かります」というような断定的な話をするものではありません。あくまで、この会社がどういう会社で、どんな可能性とどんなリスクを抱えているのかを、読者のみなさんが自分で判断できるだけの材料を提供するための記事です。その点だけ、頭の片隅に置きながら読んでもらえたらうれしいです。
ストップ高の理由を徹底解説
東京都の資金調達支援事業に採択されたこと
今回のストップ高の直接のきっかけは、FUNDINNOが2026年8月24日の取引終了後に発表したプレスリリースです。東京都が実施する令和8年度の「クラウドファンディング(購入寄付型・株式型)を活用した資金調達支援事業」において、取扱ECF(株式投資型クラウドファンディング)事業者として採択されたことを発表しました。
「取扱ECF事業者」というのが少し分かりにくい言葉だと思うので補足すると、これは東京都が用意した助成制度を、企業や起業家が実際に利用する際の窓口となる事業者、というイメージです。東京都がスタートアップや中小企業の資金調達を後押しするために用意した制度で、その制度を通じて資金調達をする際に、株式投資型クラウドファンディングのプラットフォームとしてFUNDINNOを使うことができる、という位置づけになります。
この制度のポイントは、クラウドファンディングを利用する際にかかる手数料の一部を、東京都が助成してくれるという点です。原則として手数料の2分の1(上限750万円)、特定の条件を満たす特例の場合には**3分の2(上限1000万円)**まで助成されるとのことです。特例の対象になるのは、事業内容が「HTT・ゼロエミッションの推進」あるいは「デジタル技術を活用したDX推進」につながる企業だそうです。エネルギー関連やDX関連のスタートアップにとっては、特に恩恵の大きい制度と言えそうですね。
さらに今回の制度では、資金調達の手段として普通株式だけでなく、新株予約権も新たに対象になったという点も見逃せません。新株予約権というのは、将来決められた条件で株式を取得できる権利のことで、スタートアップの資金調達手法としては比較的よく使われるものです。対象になる調達手段の幅が広がったことで、より多くの企業がこの制度、そしてFUNDINNOのプラットフォームを使いやすくなった、という見方ができます。
なぜこれが株価にとって好材料と受け止められたのか
ここからは少し踏み込んだ話になりますが、なぜこのニュースが「買い」の材料として受け止められたのかを考えてみます。
FUNDINNOの主力事業は、スタートアップや成長企業がクラウドファンディングを通じて資金調達をする際のプラットフォームを提供することです。つまり、クラウドファンディングを利用する企業が増えれば増えるほど、FUNDINNOの取扱高やそれに伴う手数料収入が増える可能性がある、というビジネスモデルになっています。
今回、東京都という大きな自治体が用意した公的な助成制度の取扱事業者に選ばれたということは、単純に言うと「東京都のお墨付きをもらって、この制度を使いたい企業がFUNDINNOのプラットフォームに流入してくる可能性が広がった」というふうに市場が受け止めた、ということだと思います。手数料の一部が公的に助成されるわけですから、企業側からすると「せっかく助成が出るなら、この機会にクラウドファンディングで資金調達してみようか」というモチベーションにもつながりやすいですよね。
正直、この材料だけで会社の業績がすぐに劇的に良くなるかと言われると、そこまで単純な話ではないというのが個人的な感覚です。ただ、後ほど触れますが、FUNDINNOはこのところ厳しい決算を発表していて、株価も低迷していた時期がありました。そういう状況の中で出てきた久しぶりのポジティブなニュースだったからこそ、材料に飛びつく買いが集まりやすかった、という側面もあるのではないかと感じています。
直近の株価推移という文脈も押さえておきたい
ストップ高というと、いかにも勢いのある会社に聞こえるかもしれませんが、実はFUNDINNOの株価は今年に入ってから決して順調な値動きをしてきたわけではありません。後述する決算の下方修正をきっかけに株価は大きく下落し、年初来安値を更新するような場面もありました。
つまり今回のストップ高は、右肩上がりの好調な会社がさらに勢いづいたというより、どちらかというと「売られすぎていたところに、久しぶりの好材料が出て見直し買いが入った」という側面が強いニュースだと捉えたほうが実態に近いかもしれません。この文脈を知っているかどうかで、同じ「ストップ高」というニュースでも受け止め方はだいぶ変わってくると思います。
FUNDINNOとはどんな会社か
さて、ここからは主役であるFUNDINNOという会社そのものについて、じっくり掘り下げていきます。ストップ高というきっかけがなければ知らなかった、という方も多いと思うので、基礎知識からいきましょう。
会社の基本情報
株式会社FUNDINNO(英文社名 FUNDINNO, Inc.)は、2015年11月26日に設立された会社です。本社は東京都港区芝五丁目にあります。設立当初の社名は「株式会社日本クラウドキャピタル」で、2022年に現在の社名であるFUNDINNOに変更しました。代表者は柴原祐喜氏と大浦学氏の二人で、共同で経営を担う体制を取っている会社です。
登録上は「第一種金融商品取引業者」として関東財務局に登録されており、日本証券業協会にも加入しています。証券会社に近い立ち位置の金融商品取引業者だと考えてもらうと分かりやすいかもしれません。上場市場は東京証券取引所グロース市場で、証券コードは462Aです。グロース市場というのは、東証の中でも成長段階にある新興企業向けの市場で、将来の成長性を期待して投資される銘柄が多く集まる市場になります。2025年10月に上場したばかりということで、上場企業としてはまだ歴史が浅い、いわば新人の会社です。
「株式投資型クラウドファンディング」とは何か
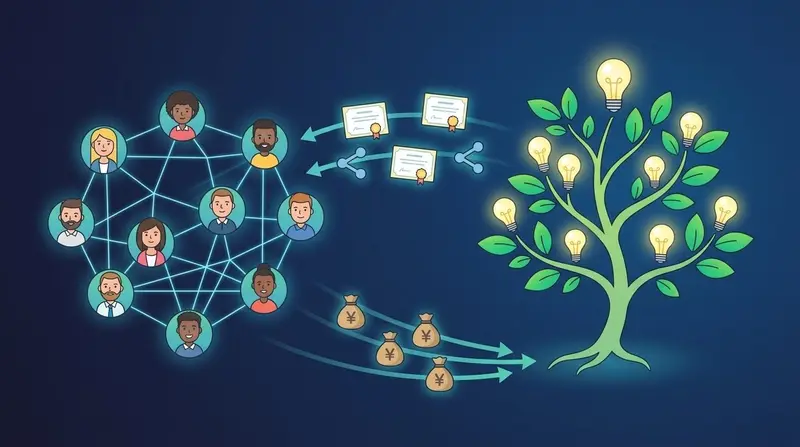
FUNDINNOの事業を理解するうえで欠かせないのが、「株式投資型クラウドファンディング」という仕組みです。ちょっと聞き慣れない言葉かもしれないので、ここは丁寧に説明します。
クラウドファンディングという言葉自体は、最近だいぶ一般的になりましたよね。インターネットを通じて不特定多数の人からお金を集める仕組みのことで、新商品の開発費を集めたり、災害支援の寄付を募ったりする場面でよく見かけると思います。ああいうタイプは「購入型」や「寄付型」と呼ばれるもので、お金を出す側は基本的に見返りとしてリターン(商品や返礼品)をもらう形になります。
一方、FUNDINNOが手がけているのは「株式投資型」と呼ばれるタイプです。これは、お金を出す個人投資家が、その企業の「株式」そのものを受け取る、つまり実質的にその会社に出資して株主になる、という仕組みです。上場していない、いわゆる未上場のスタートアップ企業に対して、個人投資家が比較的少額(目安として10万円程度から)で出資できるようにする仕組みで、日本では2017年にFUNDINNOがこの仕組みを使ったサービスを日本で初めて開始したという経緯があります。
なぜこれが画期的だったのかというと、それまで未上場のスタートアップに投資できるのは、ベンチャーキャピタルや一部の富裕層、機関投資家といった、いわば「限られたプロ」だけだったからです。一般の個人が、将来伸びるかもしれない未上場のベンチャー企業に直接投資する手段は、ほとんど存在していませんでした。FUNDINNOは、そこに風穴を開けて、個人でも少額からスタートアップのオーナーの一人になれる仕組みを作った、というのが大きな特徴です。
主力事業の紹介
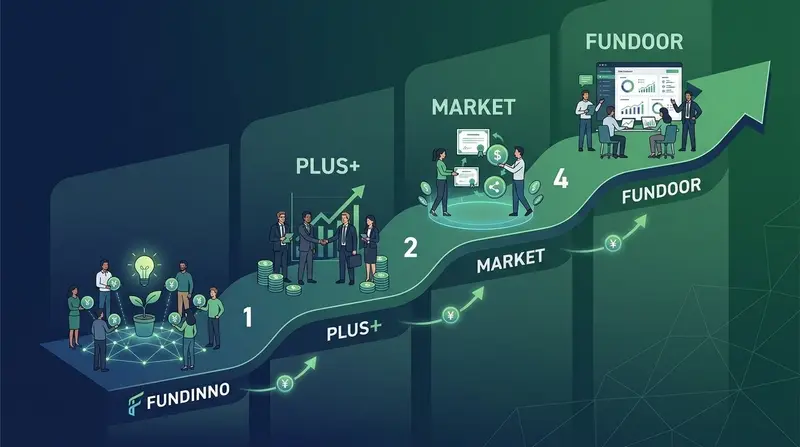
FUNDINNOグループは、一つのサービスだけでなく、スタートアップの成長段階や資金調達のニーズに応じて、複数のサービスを展開しています。それぞれ簡単に紹介します。
一つ目は、社名にもなっている「FUNDINNO」そのものです。これは先ほど説明した株式投資型クラウドファンディングのプラットフォームで、比較的初期段階のスタートアップが、多くの個人投資家から少額ずつ資金を集めるためのサービスです。個人投資家からすると、応援したい会社や興味のある事業に、株主として関わることができるという体験を提供するサービスでもあります。
二つ目は「FUNDINNO PLUS+(ファンディーノプラス)」です。こちらは、FUNDINNOよりもう少し成長段階が進んだ、ミドルステージからレイターステージと呼ばれる企業向けの大型資金調達支援サービスです。特定投資家向け銘柄制度という仕組みを活用して、より大きな金額の資金調達をサポートしています。IPO(新規上場)を見据えているような、比較的規模の大きいスタートアップが対象になることが多いサービスです。
三つ目は「FUNDINNO MARKET(ファンディーノマーケット)」です。これは、未上場企業の株式をインターネット上で売買できる、セカンダリーマーケットと呼ばれる仕組みです。株式投資型クラウドファンディングで出資した投資家は、通常その株式をすぐに売却して現金化することが難しいのですが、FUNDINNO MARKETがあることで、投資した株式を他の投資家に売却する出口(イグジット)の選択肢が生まれることになります。
四つ目は「FUNDOOR(ファンドア)」です。こちらは投資家向けというより、企業側、つまりスタートアップの経営者向けのサービスで、弁護士監修のクラウド経営管理ツールです。株主管理や株主総会の運営、財務管理やIR(投資家向け広報)の配信といった、上場を目指す過程で必要になる管理業務をワンプラットフォームでサポートするサービスです。特に、三菱UFJ信託銀行と連携した「MUFG FUNDOOR」という取り組みも進めていて、大手金融機関との協業によって、未上場企業の経営管理業務のDXを後押ししようとしている点も特徴的です。子会社であるFUNDINNO GROWTHでは、企業の成長支援コンサルティングや人材紹介業も手がけています。
ミッション・目指す世界観
FUNDINNOが掲げているミッションは「フェアに挑戦できる未来を創る」というものです。もう少しかみ砕いて言うと、起業家とお金、人材、情報へのアクセスにおける格差をなくして、誰もがフェアにチャレンジできる環境を作りたい、という思想が根底にあります。
会社側の説明によると、中期的には「未上場株式の民主化」、中長期的には「金融市場をDXでリプレイスする」ことを目指しているとのことです。これまで一部のプロだけがアクセスできた未上場スタートアップへの投資という世界を、個人にも開き、資金の流れ全体をデジタルの力で作り替えていこうという、かなり大きな構想を掲げている会社だと言えます。
事業の強み・特徴
ここまで会社の概要を見てきましたが、続いてはFUNDINNOならではの強みについて掘り下げていきます。
日本初、先行者としてのポジション
まず一番に挙げられるのは、株式投資型クラウドファンディングという分野において、日本で最初にサービスを開始した会社であるという点です。2016年に日本で初めて第一種少額電子募集取扱業者として金融庁への登録を受け、2017年にサービスを開始しています。この分野において、単純にサービス開始から積み上げてきた年数、実績、ノウハウの蓄積という意味では、後発の会社に対してアドバンテージを持っていると言っていいと思います。
新しい金融の仕組みというのは、規制対応や投資家保護の仕組みづくりなど、地道な制度整備が欠かせません。そこを最初にやり切ってきたという経験値は、簡単に真似できるものではないですよね。ちなみに、株式投資型クラウドファンディングを利用した企業の中から、相対取引によるイグジット(投資家が保有株式を売却して利益を得る出口)が発生した事例も、業界で最初にFUNDINNOの案件で起きているとのことで、この分野のパイオニアとしての立ち位置がうかがえます。
大手金融機関との資本業務提携
FUNDINNOのもう一つの特徴は、大手の金融機関や証券会社との連携を積極的に進めている点です。これまでに、三菱UFJ信託銀行との資本業務提携、岡三証券グループとの資本業務提携、システム開発会社バルテスとの提携、広告大手の博報堂との業務提携など、幅広い分野の大手企業とパートナーシップを結んできました。地域金融機関との連携も進めていて、大熊本証券や浜松磐田信用金庫といった地方の金融機関とも業務提携をしています。
なぜこれが強みになるかというと、スタートアップという業界は、資金だけでなく、事業を成長させるための取引先の紹介や、専門的な知見、地域とのつながりなど、いわゆる「非資金面での支援」も同じくらい重要だからです。大手金融機関や事業会社との連携が広がっているということは、FUNDINNOのプラットフォームに乗ってくる企業にとって、資金調達だけでなく、その後の事業成長を後押しするネットワークが手に入りやすくなる、ということを意味します。この「金融×事業ネットワーク」の広がりは、一朝一夕には作れない資産だと思います。
スタートアップエコシステムを一気通貫で支える事業構造
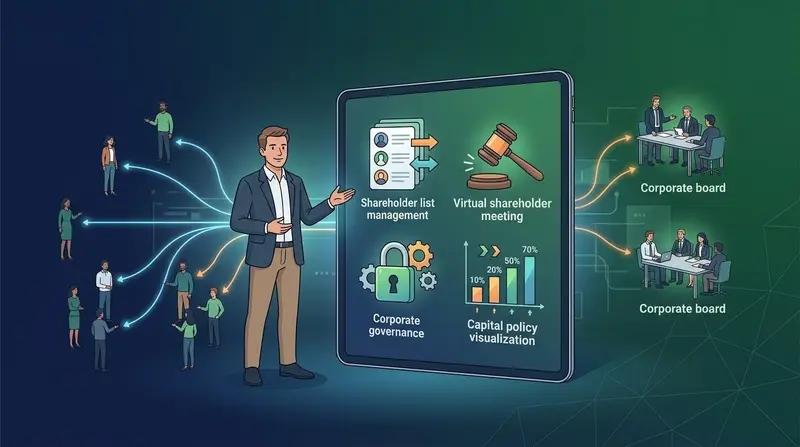
さきほど紹介した4つのサービス、FUNDINNO、FUNDINNO PLUS+、FUNDINNO MARKET、FUNDOORを見返してみると、実はこれらがスタートアップのライフサイクルをぐるっと一周カバーする構造になっていることに気づきます。
創業初期の資金調達はFUNDINNOで、成長が進んだ段階での大型調達はFUNDINNO PLUS+で、経営管理の効率化はFUNDOORで、そして投資家側が保有株式を売却したいときの出口はFUNDINNO MARKETで、という具合に、企業の成長段階や投資家のニーズに応じてサービスを使い分けられるようになっているわけです。
会社側もこの点を「未上場企業の循環サイクルの創出」という言葉で説明しています。一つのサービスに依存するのではなく、複数のサービスが連動することで、資金が循環し、スタートアップのエコシステム全体が育っていく、という設計思想ですね。この一気通貫型の事業モデルは、個々のサービスだけを提供している競合と比べたときの、構造的な強みと言えるのではないでしょうか。
決算内容を詳しく読み解く
ここからは、実際にFUNDINNOがどんな業績を出しているのか、直近の決算をもとに詳しく見ていきます。会社の魅力的な事業内容だけを見て投資判断をするのは危険で、実際の数字がどう動いているかを押さえておくことは欠かせません。
2026年10月期第2四半期の実績
FUNDINNOの決算期は10月期です。2026年10月期の第2四半期累計(2025年11月から2026年4月までの半年間)の実績としては、連結の営業収益(一般的な会社でいう売上高にあたるもの)が8億9900万円で、前年同期比で9.9パーセントの減収となりました。損益面では、親会社株主に帰属する中間純損失が5億5000万円となっており、前年同期の9300万円の赤字からさらに損失が拡大しています。
主力サービスである「FUNDINNO PLUS+」の伸び悩みが響いたと説明されており、大型の資金調達支援案件の組成が想定通りに進まなかったことが要因として挙げられています。
通期予想の大幅な下方修正
そして、この会社の直近の決算を語るうえで避けて通れないのが、2026年6月12日に発表された通期業績予想の下方修正です。かなり大きな修正だったので、数字を丁寧に見ていきます。
修正前の会社予想では、2026年10月期の通期の営業収益は38億9200万円、営業損益は11億3200万円の黒字、最終損益は11億4700万円の黒字という、増収増益を見込む強気な計画になっていました。
ところがこれが、営業収益18億円(前期比28.0パーセント減)、営業損益7億9900万円の赤字、最終損益9億9000万円の赤字という、まったく違う数字に修正されたわけです。売上にあたる営業収益はほぼ半分近くまで下方修正され、黒字予想だった利益は一転して大幅な赤字予想に変わりました。前期(2025年10月期)は3億9500万円の最終黒字だったので、そこから一気に赤字に転落する見通しになったということになります。
修正の理由としては、投資家からスタートアップへの資金供給や、スタートアップの資金調達サービスを担う「プライマリー領域」において、大型の資金調達案件の創出が想定通りに進まなかったこと、投資家営業のスタッフ一人当たりの平均成約額が想定を下回ったことが挙げられています。加えて、スタートアップの成長段階をサポートする「グロース領域」でも、主に「MUFG FUNDOOR」の受託開発案件について、追加プロジェクトの受注時期がずれ込んだことで、収益計上が想定を下回る見込みになったことも影響したとされています。
もう少し会社側の説明を補足すると、国内のスタートアップ市場全体において、資金調達を実施する企業の数や調達額そのものが減少傾向にあること、投資家側の投資姿勢が慎重になっていること、そして新規上場(IPO)のハードルが上がっていることなど、市場環境全体の厳しさが背景にあるという説明がされています。IPOを目指すのではなく、会社を売却するM&Aを検討するスタートアップが増えていたり、資金調達を進めようとしても、投資家と企業側とで企業価値の評価について折り合いがつかず、調達の難易度が上がったり時間がかかったりするケースが増えているとのことです。
さらに、繰り延べ税金資産という会計上の資産を全額(1億8800万円)取り崩したことも、最終損益を押し下げる要因になったと説明されています。これは、将来の黒字化に対する会社の見立てが厳しくなったことを、会計上反映させた措置と理解しておくといいと思います。
役員報酬減額という経営責任の示し方
この下方修正の発表とあわせて、会社は柴原祐喜CEOと大浦学COOの月額報酬について、それぞれ15パーセントを2026年10月支給分まで減額することも発表しています。会社としては、経営責任を明確にするとともに、業績の改善に向けた姿勢を示す狙いがあるとコメントしています。
正直なところ、これは投資家に対して「言い訳せず、経営陣も痛みを分かち合います」というメッセージを送る意味合いが強いのだと思います。こういう対応をきちんと取れるかどうかは、経営陣の姿勢を見るうえで一つの参考材料になりますね。
この決算が株価にとって何を意味するか
ここは少し私見も交えて考えてみたいところです。今回の下方修正は、はっきり言ってかなりネガティブな内容です。上場からわずか半年ちょっとというタイミングで、黒字予想から一転して赤字転落という、投資家からするとかなりショッキングな修正だったと思います。実際、この発表を受けて株価は急落し、年初来安値を更新する場面もありました。いわゆる「上場ゴール」ではないか、という厳しい見方をするコメントも市場では見られたようです。
こういう文脈があったからこそ、今回の東京都の支援事業採択というニュースが「久しぶりの明るい材料」として過剰に反応された、という側面は否めないと感じています。会社の収益構造そのものがすぐに好転するというよりは、下がりすぎた株価に対する短期的な見直し買いが中心だった、と捉えておくほうが、冷静な見方だと思います。
今後の展望・将来性
会社側が打ち出している新しい施策
決算説明資料を見ると、会社側もこの厳しい環境をただ手をこまねいて見ているわけではなく、いくつかの新しい取り組みを打ち出しています。その一つが、会社売却(M&A)を視野に入れる発行会社のニーズを取り込むための施策です。
これまでFUNDINNO PLUS+では、IPOを目指す企業、つまり監査法人や主幹事証券が決まっているなど、上場に向けて具体的に動き出している企業を主な対象としてきました。ただ、先ほど触れたように、最近はIPOではなくM&Aによる会社売却を選択するスタートアップが増えてきているという市場の変化があります。そこで会社は、こうした会社売却を視野に入れている企業への対応も強化していく方針を示しています。
具体的には、プライマリー領域での資金調達の際に、株式の売出し(既存株主が保有株式を売る)を同時に扱うことで、発行会社の価格調整の課題を自社で解消できる仕組みの実装を進めるとしています。市場環境に左右されにくい形で、自社自らがバリュエーション(企業価値評価)の調整機能を持とうとしている、という説明がされていて、これは実現すれば、資金調達の成約率を底上げする施策になり得ると感じます。
また、個人投資家だけでなく、事業シナジーを目的とした投資を行う事業法人をターゲットに取り込む動きも進んでいるとのことです。事業法人が投資することで、投資単価の向上が期待できるだけでなく、会社売却を視野に入れている発行会社にとっては、株主数を増やさずに資金調達ができるというメリットもあるといいます。実際に2026年10月期第2四半期において、事業法人による投資実行の実績も計上され始めているとのことで、この動きが今後どこまで広がっていくかは、注目しておきたいポイントの一つです。
東京都の支援事業採択が中長期的に持つ意味
今回ストップ高のきっかけとなった東京都の支援事業についても、もう少し中長期的な視点で考えてみます。単発のニュースとしては小さく見えるかもしれませんが、自治体が主導する形でクラウドファンディング活用を後押しする制度が広がっていくことは、業界全体の裾野を広げるという意味で、FUNDINNOのようなプラットフォーマーにとって追い風になり得る話だと思います。
東京都以外の自治体でも、地域の中小企業やスタートアップの資金調達を後押しする類似の取り組みが今後広がっていく可能性は十分にありますし、そうなったときに、業界のパイオニアとしての実績とブランドを持つFUNDINNOが、その受け皿の一つになりやすいという見立てはできそうです。この点については、期待値としては悪くない材料だと個人的には感じています。
未上場株式市場・スタートアップ投資を取り巻く環境変化
もう少し大きな視点で見ると、日本国内ではスタートアップへの投資を活性化させようという政府全体の方針が続いています。個人の資産形成の選択肢を広げるという文脈でも、未上場企業への投資という手段が今後どう位置づけられていくかは、FUNDINNOのビジネス全体の追い風にも逆風にもなり得る、重要な変数です。
一方で、直近の決算が示すように、スタートアップ側の資金調達ニーズや投資家側の投資意欲が、市場環境によって大きく上下しやすいというのも実態です。景気や金利動向、株式市場全体のセンチメントによって、スタートアップへの資金の流れ方は敏感に変化します。FUNDINNOの業績も、この市場全体の温度感に強く連動する構造になっている、ということは理解しておく必要があります。
期待できそうなポイント
ここまで見てきた内容を踏まえると、FUNDINNOという会社については、業界のパイオニアとしてのポジション、大手金融機関との幅広い連携、そして事業のライフサイクルを一気通貫でカバーする事業構造といった点で、中長期的に見た伸びしろの期待値は決して低くないと感じています。特に、会社売却を視野に入れた企業への対応強化や、事業法人からの投資取り込みといった新しい打ち手が、実際にどこまで数字として結実してくるかは、今後の決算を追ううえで注目したいポイントです。
ただし、これはあくまで可能性の話であって、業績がすぐに上向くと決まったわけではありません。直近の大幅な下方修正が示す通り、市場環境の変化に業績が大きく左右されやすい会社であることは間違いなく、その点は次の章でもう少し詳しく整理しておきたいと思います。
リスク要因・留意点
上場後間もない中での下方修正という実績
すでに触れた通り、FUNDINNOは2025年10月に上場したばかりで、上場から1年も経たないうちに大幅な業績の下方修正を発表しています。上場企業にとって、業績予想の下方修正、それも黒字予想から一転赤字への修正というのは、投資家からの信頼という観点でかなり重いダメージになり得る出来事です。今後、会社が示す業績予想や成長戦略について、市場がやや懐疑的な目で見る場面が続く可能性はあると思っておいたほうがいいかもしれません。
スタートアップ市場全体の資金調達環境の厳しさ
FUNDINNOの業績は、自社の努力だけでコントロールしきれない、外部環境に強く影響される構造になっています。国内のスタートアップの資金調達件数や調達額そのものが減少傾向にあること、投資家の投資姿勢が慎重になっていること、IPOのハードルが上がっていることなど、業界全体を取り巻く環境が厳しくなれば、FUNDINNOの収益機会もそれに応じて縮小してしまいます。この構造は、会社が単独でどうにかできる部分と、市場環境という会社にはコントロールできない部分とが混ざっているという点を、頭に入れておく必要があります。
材料株になりやすい銘柄特性への注意
今回のストップ高のように、FUNDINNOは個別の材料(自治体の制度採択や業務提携のニュースなど)によって株価が大きく動きやすい銘柄でもあります。時価総額がまだそれほど大きくない新興企業であることも影響していると考えられますが、こうした値動きの荒さは、短期的な材料に一喜一憂しやすい銘柄特性とも言えます。好材料が出たときの反応が大きい一方で、悪材料が出たときの反応も大きくなりやすい、という点は留意しておいたほうがいいでしょう。
Q&Aコーナー
ここまで読んでいただいた内容を、Q&A形式で簡単に振り返ってみます。読み終えた後の頭の整理に使ってもらえたらと思います。
Q1. FUNDINNO(462A)はなぜ今日ストップ高になったのですか。
2026年8月24日の取引終了後、東京都が実施する令和8年度のクラウドファンディング活用支援事業において、取扱ECF事業者に採択されたと発表したことがきっかけです。手数料の一部を東京都が助成する制度で、企業側の利用ハードルが下がる可能性があることから好材料視されました。
Q2. FUNDINNOはそもそもどんな会社ですか。
2015年設立、2025年10月に東証グロース市場に上場した会社です。日本で初めて株式投資型クラウドファンディングのサービスを開始した会社で、個人投資家が未上場のスタートアップに少額から出資できる仕組みを提供しています。
Q3. 株式投資型クラウドファンディングとは何ですか。
インターネットを通じて、個人投資家が未上場企業の株式を取得する形で出資できる仕組みです。出資した個人は、その企業の株主になります。従来はベンチャーキャピタルなど一部のプロしかアクセスできなかった未上場企業への投資を、個人にも開いた仕組みと言えます。
Q4. FUNDINNOはどんな事業を展開していますか。
初期段階のスタートアップ向けの株式投資型クラウドファンディング「FUNDINNO」、成長段階の企業向けの大型資金調達支援「FUNDINNO PLUS+」、未上場株式のセカンダリーマーケット「FUNDINNO MARKET」、経営管理をサポートするクラウドツール「FUNDOOR」の4つを軸に、スタートアップの成長段階に応じたサービスを一気通貫で提供しています。
Q5. 直近の決算はどうだったのですか。
2026年10月期第2四半期は減収減益でした。さらに2026年6月には、通期の業績予想を大幅に下方修正し、当初黒字を見込んでいた最終損益が9億9000万円の赤字見通しに転落しています。大型資金調達案件の不足やFUNDOOR受託開発の遅れが主な要因とされています。
Q6. 今後の見通しについてはどう考えればいいですか。
会社側は、会社売却を視野に入れる企業への対応強化や、事業法人からの投資取り込みなど、新しい打ち手を打ち出しています。また東京都の支援事業採択のように、自治体との連携が今後広がる可能性もあり、期待値としては悪くない部分もあります。ただし業績は市場環境に左右されやすい構造であり、すぐに業績が上向くと決まっているわけではない点には注意が必要です。
Q7. この銘柄に投資する際、どんな点に気をつければいいですか。
上場から日が浅く、すでに大幅な業績下方修正を経験していること、業績が外部のスタートアップ投資環境に強く影響されること、材料次第で値動きが荒くなりやすいことなどが、留意しておきたいポイントとして挙げられます。
まとめ
今回のストップ高は、東京都の資金調達支援事業への採択という、企業にとってはポジティブなニュースがきっかけでした。ただ、その背景には、直近の大幅な業績下方修正で株価が売られすぎていたところに、久しぶりの好材料が出て見直し買いが集まった、という文脈があったことも押さえておきたいポイントです。
FUNDINNOという会社そのものについては、日本で初めて株式投資型クラウドファンディングを始めたパイオニアとしての実績、大手金融機関との幅広い連携、そしてスタートアップの成長段階を一気通貫でカバーする事業構造など、中長期的に見ればユニークな強みを持った会社だと思います。一方で、業績が市場環境に大きく左右されやすい構造であることや、上場後まもなく大きな下方修正を経験しているという事実も、冷静に受け止めておく必要があります。
この記事が、FUNDINNOという会社を初めて知った方にとって、単なる株価のニュースを超えて、日本のスタートアップ投資の仕組みそのものを理解するきっかけになれば嬉しいです。今後の決算や新しい施策の進捗も、引き続き注目していきたいところですね。