JCB・りそなが選んだ「知る人ぞ知る優良メーカー」小田原機器(7314)とは何者か
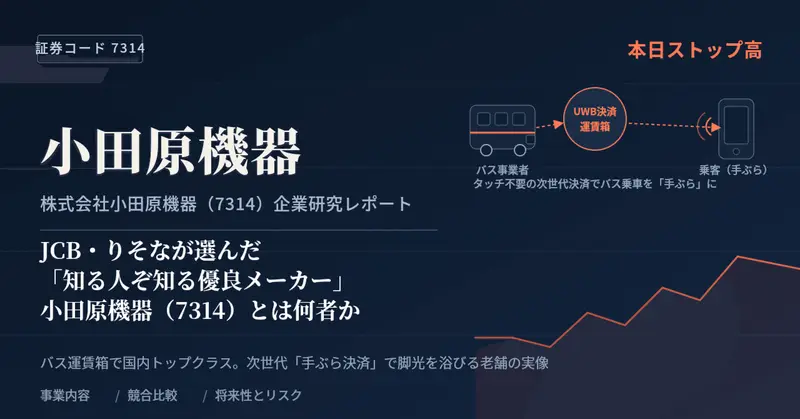
本日2026年7月9日、東証スタンダード市場に上場する小田原機器(証券コード7314)が、ストップ高の水準となる1500円で買い気配となりました。
きっかけとなったのは、同日の日本経済新聞朝刊が報じた「JCBとりそなホールディングスが、バスの『手ぶら決済』の仕組みを作る」というニュースです。記事の中で、この2社が「大手運賃機器メーカーの小田原機器と組む」と伝えられたことで、市場では小田原機器の収益拡大への期待が一気に膨らみ、買い注文が殺到する展開となりました。
さらに同日の午前10時、小田原機器自身も正式に「JCB、りそなホールディングスとの3社で、UWB決済の実用化に向けた協業覚書を締結した」と発表しています。報道が先行し、その後に会社側の正式発表が続いたことで、材料の信ぴょう性が裏付けられ、買いの勢いに拍車がかかった格好です。
このニュースが市場でこれほど大きなインパクトを持ったのには、理由があります。一つは、組む相手が「JCB」と「りそな」という、誰もが知る金融の大手だったこと。無名のスタートアップとの提携ではなく、決済ブランドとメガバンクグループという確かな後ろ盾を得たことで、この取り組みの本気度が伝わったのです。もう一つは、テーマが「バスの決済」という、今まさに大きな転換期を迎えている分野だったことです。日経の見出しが「交通支払いは転換期」と表現したように、交通機関での支払い方法は、現金からキャッシュレスへ、そしてその先へと、大きく変わろうとしています。その変化の最前線に、小田原機器という会社が立っていることが、あらためて市場に印象づけられたのです。
ここで多くの人が抱く疑問は、おそらく次のようなものではないでしょうか。
「小田原機器って、そもそも何をしている会社なの?」 「なぜ、JCBやりそなという名だたる大企業が、この会社をパートナーに選んだの?」 「バスの運賃箱を作っている会社が、どうして最先端の決済技術に関わっているの?」
実はこの小田原機器、一般的な知名度こそ高くありませんが、バス業界の中では「知る人ぞ知る」存在です。あなたが普段、路線バスに乗ったときに運賃を入れるあの「運賃箱」。その多くを作っているのが、まさにこの小田原機器なのです。国内のバス運賃箱市場において、同社はレシップという会社と並ぶ実質2社体制の一角を占め、高いシェアを誇ってきました。
つまり、私たちの多くが、知らず知らずのうちに毎日のようにこの会社の製品に触れている可能性があるのです。
この会社を3行でまとめると、次のようになります。
- 神奈川県小田原市に本社を置く、バス運賃箱の老舗専門メーカー
- 路線バスの運賃収受機器で国内トップクラスのシェアを持つ「ニッチトップ企業」
- 現金からキャッシュレスへの決済の大転換期に、次世代技術「UWB決済」で存在感を高めつつある
この記事では、そんな小田原機器という会社について、事業内容の全体像から、競合他社と比べた強み、そして今後の将来性まで、株式投資の初心者の方にもわかるように、徹底的に噛み砕いて解説していきます。ストップ高というニュースをきっかけにこの会社を知った方が、「なるほど、こういう会社だったのか」と腑に落ちるところまで、一緒に見ていきましょう。
毎日のバスで触れている「あの機械」を作る会社
まずは、小田原機器がどんな会社なのか、基本的なところから丁寧に見ていきましょう。
小田原機器の歴史は、意外にも古く、そしてバスとは全く関係のないところから始まっています。同社の前身は、1950年に設立された「小田原鉄工所」という会社です。創業当時は、あの写真フイルムで有名な富士写真フイルム(現在の富士フイルム)の協力企業(下請け)として、機械設備の製作や、モーターに電線を巻きつける「自動捲線機(かんせんき)」の製造・販売、そして生産設備のメンテナンスを行っていました。今のバス機器メーカーという姿からは、なかなか想像がつかない出発点です。
転機が訪れたのは1960年代でした。この時期、日本各地の路線バスで「ワンマン化」が進みます。ワンマン化とは、それまで運転手と車掌の2人体制で運行していたバスを、運転手1人で運行できるようにすることです。車掌がいなくなるということは、それまで車掌が行っていた「運賃の受け取り」を、別の仕組みで代替する必要が出てきます。
ここに、小田原機器は大きなビジネスチャンスを見出しました。同社は1965年に「軟券式整理券発行機」を開発・生産し、バス機器市場に本格参入します。整理券発行機とは、乗客が乗車したときにピッと出てくる、あの番号が書かれた紙の券を発行する機械のことです。乗車したバス停の番号が印字されており、降りるときにこの番号を使って運賃を計算する仕組みに使われます。
さらに同社は、当時の技術的な難関だった「紙の繰り出し機構(紙をスムーズに1枚ずつ送り出す仕組み)」をいち早く完成させ、業界内で頭角を現していきました。
そして1971年から1972年にかけて、同社の名を決定づける製品が登場します。それが「循環式運賃箱」です。これは、乗客が運賃として投入した小銭を、両替用のつり銭として再利用する構造を持った運賃箱でした。それまでの運賃箱は、単に現金を収納するだけの簡便なもので、両替機は別に設置しなければなりませんでした。小田原機器は、現金の収納部と両替機を一体化させるという画期的なアイデアで、バス会社の省力化に大きく貢献したのです。
この分野で培った技術力は本物で、1993年時点では、運賃箱に限れば日本全国で65%というシェアを握るまでになりました。
1979年には組織変更が行われ、母体だった小田原鉄工所からバス機器部門が独立し、「小田原機器」として分社化されました。これが現在の小田原機器の直接的なルーツです。
その後も同社は、時代のニーズを先取りしながら、数々の製品を世に送り出してきました。1978年には運転者の手動操作が不要な「ノータッチ式自動紙幣両替機付運賃箱」を発売。これは、自動販売機の分野で培った自動両替機の技術を応用したものでした。1986年には、現在の主力製品の基礎となる「即時計数式」のFA運賃箱を完成させています。これは、整理券にバーコードを印字しておき、運賃箱に投入すると瞬時にそれを読み取って運賃を計算し、投入された金額と照合するという、当時としては非常に先進的なシステムでした。全国からバス会社の見学者が相次ぎ、販売台数を大きく伸ばしたと言われています。
こうして小田原機器は、バスの運賃収受という限られた市場(ニッチ市場)の中で、確固たる地位を築いてきました。
現在の小田原機器の基本情報を整理すると、次のようになります。
- 本社所在地:神奈川県小田原市
- 創業:1950年(小田原鉄工所として)
- 上場市場:東証スタンダード市場(2009年3月にジャスダック上場、その後市場再編を経て現在に至る)
- 事業セグメント:運賃収受機器事業と、システム開発事業の大きく2つ
- 2023年度の売上高:約39億3000万円、純利益:約1億9100万円
会社の規模としては、売上高が約40億円前後という、いわゆる小型株に分類される企業です。時価総額も、2024年8月時点で約35億8000万円と、決して大きな会社ではありません。しかし、その事業内容は、私たちの生活を支える公共交通インフラに深く関わる、非常に社会的意義の大きいものなのです。
小田原機器は具体的に何を作り、どう稼いでいるのか
次に、小田原機器の事業内容を、もう少し具体的に見ていきましょう。同社の事業は、大きく2つのセグメント(事業の区分)に分かれています。
1つ目が、会社の稼ぎの中心である「運賃収受機器事業」です。 2つ目が、ソフトウェア開発などを手がける「システム開発事業」です。
まず、中核となる運賃収受機器事業から説明します。この事業では、路線バスのワンマン運行に必要な機器を、フルラインナップで開発・製造・販売しています。主な製品には、次のようなものがあります。
- 運賃箱(乗客が運賃を支払う、あの箱)
- キャッシュレス決済端末(クレジットカードやICカードなどで支払うための機器)
- 整理券発行機(乗車時に出てくる番号札を発行する機械)
- 運賃箱精算機(バスの営業所で、1日の売上金を集計・精算する機器)
- データ集計機器やICカード販売窓口端末
この中でも、近年の同社を象徴する2つの戦略製品があります。1つが、新型運賃箱の「FCM」です。これは、決済手段の多様化に対応しながら、小型軽量化を実現した運賃箱です。もう1つが、マルチ決済端末の「BOSS」です。これは、クレジットカード、QRコード、ICカードといった多様なキャッシュレス決済に対応できる端末で、キャッシュレス化が進む時代のニーズをしっかりと捉えた製品です。
これらの製品は、路線バスだけでなく、路面電車、ロープウェイ、観光船、フェリーなど、実にさまざまな形態の交通事業者に採用されています。バスという枠を超えて、「人が乗り物に乗って運賃を支払う」あらゆる場面に、同社の製品が入り込んでいるのです。
ここで、同社のビジネスモデルの巧みな点に触れておきましょう。バス用の運賃箱は、一度納入すればそれで終わり、という製品ではありません。運賃箱は、バス会社との継続的な取引関係を築くための「入口」の役割を果たします。運賃箱を納入すると、その後、ICカード機器やキャッシュレス決済端末といった追加の受注につながっていきます。さらに、子会社の「オーバルテック」が製品のメンテナンスサービスを担っており、こうしたアフターサポートによって、安定した収益を確保できる仕組みになっています。
つまり、単に機械を売って終わりではなく、納入後も継続的に関係が続き、収益が生まれ続ける構造を持っているのです。これは、事業の安定性という観点で非常に重要なポイントです。
次に、2つ目のセグメントである「システム開発事業」について説明します。こちらは、子会社を通じて、ハードウェア(機械)だけでなくソフトウェア(システム)の分野にも事業を広げるためのものです。
- 子会社の「ソタシステム」が、ETC関連(高速道路の自動料金収受システム)や、交通インフラ系のシステム開発を担当
- 子会社の「アズマ」が、車両位置情報システムなど、IoT(モノのインターネット)関連の組込機器開発を担当
同社は2017年に、このソタシステムを子会社化し、システム開発事業を強化してきました。また同じ2017年には、表示器関連製品を手がける指月電機製作所の情報機器システム事業も譲り受けています。これによって、液晶運賃表示器、行先表示器、音声合成放送装置(「次は〇〇、〇〇です」という車内アナウンスを流す装置)といった、運賃収受以外の案内・表示関連機器まで含めて、バスに関わる機器をトータルで提案できる体制を整えました。
言い換えれば、小田原機器は「運賃箱屋さん」から「バスの車載機器の総合メーカー」へと、事業領域を着実に広げてきたのです。
さらに近年では、これらの機器から得られるデータを活用した、新しい取り組みにも力を入れています。運賃収受機器からは、いつ、どのバス停で、何人が乗り降りしたか、といった膨大な移動データが得られます。同社は、このデータを集約・価値化することで、バス路線の運行計画の最適化や、移動需要の予測といった「DXソリューション(デジタル技術を使った課題解決)」を提供しようとしています。
その背景には、日本社会が抱える深刻な問題があります。少子高齢化と、バス運転手の深刻な人手不足です。これらによって、路線バスや鉄道といった地域の公共交通が縮小の危機に瀕しています。小田原機器は、運賃箱で培ったセンシング技術(センサーで情報を読み取る技術)とデータを武器に、この社会課題の解決に貢献しようとしているのです。
その一例として、2024年3月には、小田原市の地域ポイントアプリ「ブラポ」をリリースしています。これは、マイナンバーカードと連携して、特定の店舗での買い物でポイントを付与・利用できたり、地域交通と連携させたりする「マイナカードソリューション」の第一弾です。バス機器メーカーが、街づくりやまちおこしの領域にまで踏み込み始めていることがわかります。
同社はこの取り組みを、単発のイベントとしてではなく、継続的な事業として位置づけています。2022年には小田原市と交通政策の推進に関する協定を締結し、その後も地方自治体や交通事業者と協働しながら、地域交通の発展に取り組む姿勢を示してきました。運賃収受機器から得られる乗降データと、他の移動データを組み合わせて活用し、より効率的にバス路線を運営するための分析データを提供する。こうした「データサービスソリューション」は、公共交通サービスの維持と、バス事業の健全な経営の両立という、地域社会が直面する切実な課題への回答でもあります。
ここで、同社の事業を支える体制についても触れておきましょう。小田原機器は、国内に7つの拠点を持ち、全国のバス事業者に対応できる営業・サービス網を構築しています。バス機器は、納入して終わりではなく、故障や不具合が起きたときに迅速に対応できる保守体制が非常に重要です。全国どこのバス会社にトラブルが起きても駆けつけられる体制を持っていることは、それ自体が競争力の源泉となります。同社では、全国を駆け回る営業社員が、単に製品を売るだけでなく、機器のメンテナンスまでこなすという、営業と技術を兼ね備えた人材の育成にこだわってきたと言われています。顧客のニーズを現場で直接吸い上げ、それを製品開発に反映させる。この「現場密着」の姿勢が、長年にわたってシェアを守り続けてきた理由の一つと考えられます。
また、小田原機器は株主還元にも一定の配慮を見せている会社です。2023年度の実績では、1株あたり26円の年間配当金に加えて、株主優待としてQUOカードを贈呈しています。具体的には、100株から499株を保有する株主には2000円相当、500株以上を保有する株主には3000円相当のQUOカードが贈られます。小型株の中には株主還元にあまり積極的でない会社もありますが、同社は配当と優待の両面で、個人投資家にも目を向けた還元姿勢を示していると言えるでしょう。
グループ構成についても整理しておきます。小田原機器グループは、親会社である小田原機器本体と、複数の連結子会社で構成されています。製品の製造を担う子会社のオーバルテック、システム開発を担うソタシステム、IoT関連機器を手がけるアズマなど、各社がそれぞれの得意分野の技術を持ち寄り、グループ全体でトータルソリューションを提供する体制を築いています。製造を本社にほど近い子会社が担うことで、納期の短縮を実現しているのも特徴です。ハードウェアの製造から、ソフトウェアの開発、そしてメンテナンスまで、バス機器に関わる一連のバリューチェーンを、グループ内で完結できる強みを持っているのです。
ここまで読んで、小田原機器が「単なる古い機械メーカー」ではなく、時代の変化に合わせて事業を進化させ続けている会社だということが、少し見えてきたのではないでしょうか。バスのワンマン化という波に乗って成長し、キャッシュレス化という次の波にも対応し、そして今、データ活用や地域DXという新しい波に挑もうとしている。この会社は、常に交通の変化とともに歩んできた企業なのです。
では、なぜこの小田原機器が、JCBやりそなといった金融の巨人たちからパートナーとして選ばれたのでしょうか。そして、同業のライバルがいる中で、なぜこの会社がこれほどのシェアを維持し続けられているのでしょうか。その理由は、同社が長年かけて築き上げてきた、他社には簡単に真似できない「強み」に隠されていました。
なぜJCBとりそなは、数ある会社の中から小田原機器を選んだのか
ここからは、小田原機器の核心的な強みについて、深く掘り下げていきます。今回のストップ高の直接のきっかけとなったのは、JCB・りそなとの3社協業でしたが、そもそもなぜこの2社が小田原機器を選んだのか。その理由を理解すると、この会社の本質的な価値が見えてきます。
答えを一言で言えば、「路線バスの運賃収受という領域で、圧倒的な現場基盤(シェアと納入実績)を持っているから」です。
いくら革新的な決済技術を開発しても、それを実際にバスの車内に設置し、動かすためには、バスの運賃機器を作り、全国のバス会社に納入し、メンテナンスできる会社の協力が不可欠です。新しい決済の仕組みは、絵に描いた餅では意味がありません。実際のバスの現場に実装できて初めて価値を持ちます。
その「現場への実装力」において、小田原機器は国内でも数少ない、実績のある企業なのです。だからこそ、決済ブランドのJCBと、メガバンクグループのりそなという異業種の大企業が、パートナーとして小田原機器に白羽の矢を立てたと考えられます。
では、その強みを、もう少し具体的に分解して見ていきましょう。
まず1つ目の強みは、圧倒的な国内シェアです。小田原機器は、路線バス向けの運賃箱・収受機器の市場で、長年にわたって高いシェアを維持してきました。会社側の説明によれば、この市場は同社とレシップという会社の「実質2社体制」となっています。つまり、多くのプレイヤーがひしめく激戦市場ではなく、実質的に2社が市場を分け合う寡占的な構造なのです。
この「実質2社体制」という点は、投資家目線で見ると非常に重要です。なぜなら、価格競争が過度に激化しにくく、両社ともに一定の利益を確保しやすい環境にあるからです。新規参入も簡単ではありません。バスの運賃収受という分野は、市場規模がそれほど大きくないニッチな領域であるため、オムロンや東芝、日本信号といった鉄道改札システムの大手が、わざわざ参入してくるほどの魅力的な市場ではないのです。この「大手が本気で参入するには小さすぎ、しかし専業でやるには十分な規模がある」という絶妙な市場の大きさが、小田原機器のような専業メーカーにとっての参入障壁(他社が入ってきにくくする壁)となっています。
そして、この参入障壁は、市場規模の小ささだけによるものではありません。もう一つ、見落とされがちな重要な障壁があります。それは、運賃収受という機器に求められる「信頼性のハードルの高さ」です。
考えてみてください。バスの運賃箱は、毎日、朝から晩まで、何百人という乗客のお金を正確に処理し続けなければなりません。硬貨や紙幣を詰まらせることなく、正確に計数し、つり銭を出し、そして1円のズレもなく集計する。しかも、真夏の炎天下で車内温度が上がる状況でも、真冬の寒冷地でも、道路の振動が絶えず伝わる車内でも、故障せずに動き続けなければなりません。同社が製品の強みとして、耐震・耐温・耐湿性能を挙げているのは、こうした過酷な使用環境に耐える必要があるからです。
さらに、キャッシュレス化が進んだ現在では、扱うデータの種類も格段に増えています。交通系ICカードやクレジットカードの決済情報、乗客の乗降記録など、個人情報やお金に直結するデータを安全に取り扱う責任が生じます。実際、小田原機器は2022年に、情報セキュリティマネジメントの国際規格であるISMS(ISO27001)認証を、グループ全体で取得しています。これは、ICカードの乗降記録から個人の行動が特定できてしまうような、機微なデータを扱う企業としての責任を果たすための取り組みです。
こうした「長年の運用で蓄積された信頼性のノウハウ」や「膨大な納入実績に裏打ちされた現場対応力」は、一朝一夕に真似できるものではありません。仮に資金力のある大企業が参入を試みたとしても、全国のバス会社が安心して任せられるだけの実績と信頼を築くには、長い年月が必要になります。この「時間をかけてしか築けない信頼」こそが、小田原機器の最も本質的な参入障壁だと言えるでしょう。
ライバル「レシップ」と比べて、小田原機器はどこが違うのか
小田原機器を理解するうえで欠かせないのが、最大のライバルであるレシップホールディングスとの比較です。ここを理解すると、小田原機器の立ち位置がよりくっきりと見えてきます。
レシップは、岐阜県に本社を置く会社で、社名の由来は事業領域を表す3つの頭文字から来ています。L(光=Lighting)、EC(電力変換=Electric power Conversion)、IP(情報処理=Information Processing)です。この名前が示す通り、レシップはバス用機器だけでなく、照明や電源装置、産業機器まで幅広く手がける「フルラインメーカー」です。
両社の違いを、いくつかの切り口で整理してみましょう。
事業の幅という観点では、次のような違いがあります。
- レシップ:バス用電装機器のトータルサプライヤーを標榜し、運賃箱に加えて行先表示器、照明、電源装置、さらには産業機器まで幅広く展開している
- 小田原機器:運賃収受機器を中心に据えた、より専業性の高いメーカー。ただし表示器や案内装置なども手がけ、バス車載機器の総合提案ができる体制は整えている
シェアという観点では、レシップの投資家向け資料によれば、バス用運賃箱では同社が国内シェア6割超(2021年度の総搭載台数シェアで62%)を持ち、小田原機器とシェアを争っているとされています。運賃箱単体のシェアでは、近年レシップがやや差を広げているという見方もあります。一方で、小田原機器も国内シェア5割を誇るとされており、両社が市場の大部分を占めていることに変わりはありません。
海外展開という観点では、レシップはシンガポールのバス会社に長年にわたって運賃箱を納入し、2013年にはスウェーデンの非接触ICカード読み取り機の会社を買収するなど、海外にも積極的に展開しています。この点では、国内市場を中心とする小田原機器とは戦略に違いが見られます。
では、小田原機器の優位性はどこにあるのでしょうか。同社自身は、キャッシュレス関連機器の品揃えにおいて、一歩リードしていると考えています。具体的には、クレジットカード、QRコード、ICカード決済に対応するマルチ決済端末「BOSS」や、支払い手段の多様化と小型軽量化を両立させた新型運賃箱「FCM」といった戦略商品です。同社は、これらのキャッシュレス対応製品を武器に、特に関東圏を中心にシェア拡大を図っていく方針を示しています。
つまり、両社の関係を大まかにまとめると、次のようになります。
- レシップ:幅広い製品ラインナップと海外展開、運賃箱の搭載台数シェアで先行する「規模と幅」のメーカー
- 小田原機器:運賃収受とキャッシュレス決済に軸足を置き、次世代の決済対応で存在感を高めようとする「専門性と先進性」のメーカー
この「キャッシュレス・次世代決済への先進的な対応力」こそが、今回のJCB・りそなとの協業につながった、小田原機器ならではの強みだと考えられます。
「タッチ決済」の先を行く、UWB決済という次世代技術
ここで、今回のストップ高の材料そのものである「UWB決済」について、詳しく解説しておきましょう。この技術の意味を理解することが、小田原機器の将来性を考えるうえでの鍵になります。
まず、前提として、バスの運賃の支払い方法は、大きな転換期を迎えています。かつては現金が当たり前でした。その後、SuicaやPASMOに代表される交通系ICカードが普及しました。さらに近年では、クレジットカードやデビットカードを直接タッチして支払う「タッチ決済(コンタクトレス決済)」が急速に広がっています。
実は小田原機器は、このタッチ決済の分野でも、すでに数多くの実績を積んでいます。たとえば、2025年10月には沖縄県の由布島で水牛車にクレジットカードのタッチ決済を導入したり、佐賀県の高速バス「からつ号」などでタッチ決済による乗車サービスを開始したりと、全国各地でキャッシュレス乗車の導入を進めてきました。総合交通アプリ「Pass Case」を通じた企画券の販売なども手がけています。こうした地道な実績の積み重ねが、同社の現場実装力を裏付けています。
そして、そのさらに次の世代の技術として注目されているのが、今回の「UWB決済」です。
UWBとは、「Ultra Wide Band(ウルトラ・ワイド・バンド=超広帯域)」の略で、次世代の無線通信技術の一つです。この技術の最大の特徴は、数十メートルという比較的離れた距離でも、デバイス(スマートフォンなど)の正確な位置を特定でき、かつ高速な通信ができる点にあります。
これがバスの決済にどう関わるのでしょうか。日経の報道では、この仕組みが「手ぶら決済」と表現されています。つまり、財布からカードを取り出したり、スマートフォンを機械にタッチさせたりする動作すら必要なく、乗客はバスに乗り込むだけで、自動的に運賃の支払いが完了する、という世界を目指しているのです。カードを取り出す動作も、タッチする動作もいらない。文字通り「手ぶら」で乗り降りできるようになる、というわけです。
この「タッチ不要」という点が、UWB決済がタッチ決済のさらに先を行く技術と位置づけられる理由です。乗車時の混雑緩和や、乗り降りのスムーズ化といった、公共交通が抱える課題の解決につながる可能性を秘めています。
今回の3社協業の枠組みを整理すると、次のようになります。
- そもそもの発端は、2026年3月4日にJCBとりそなグループがUWB決済の実用化に向けた「基本合意書」を締結したこと
- その取り組みの一つとして、路線バス向け運賃収受機器で高いシェアを持つ小田原機器が参画し、3社で「UWB決済に関する協業覚書」を締結
- この協業を機に、小田原機器はUWB通信技術の標準化を行う国際団体「FiRa Consortium(ファイラ・コンソーシアム)」に参画
- 3社はこの団体での活動を通じて、バス決済用途での技術・体験の標準化を進め、技術実証を進めていく
スケジュール感としては、報道によれば、今秋にも大手私鉄バス会社の路線で実験を始め、2028年度以降の実用化を目指すとされています。つまり、すぐに大きな売上が立つという話ではなく、あくまで数年先を見据えた中長期の取り組みである点には注意が必要です。
それでも、決済ブランドのJCB、メガバンクグループのりそなという強力なパートナーと組み、次世代決済の国際標準づくりの初期段階から関与できるという事実は、小田原機器にとって、単なる一取引先という以上の戦略的な意味を持つと考えられます。次世代の決済インフラの「実装役」として、早い段階でポジションを確保できる可能性があるからです。
老舗メーカーが挑む、これからの成長ストーリー
ここからは、小田原機器の将来性について考えていきましょう。同社の今後を占ううえで、いくつかの重要なポイントがあります。
まず押さえておきたいのが、新しい中期経営計画「ONG2030」です。同社は2026年2月に、2026年度から2030年度までの5年間を対象とする、この新しい経営計画を策定しました。
この計画の柱となっているのが「成長サイクル」という考え方です。これは、まず稼ぐ力を高めて利益を生み出し、その利益を原資として成長投資を行い、それによって売上成長を実現する、という一連の循環を回していくというものです。単に売上を追い求めるのではなく、しっかり利益を出せる収益構造への転換を目指している点が特徴です。
この計画を支える具体的な取り組みとして、生産体制の抜本的な改革があります。同社は、従来の「製番方式」(受注ごとに個別に生産する方式)から、「MRP方式」(需要予測に基づいて計画的に生産する方式)への転換を進めています。MRPとは「Material Requirements Planning(資材所要量計画)」の略で、必要なものを、必要なときに、必要なだけ生産するという考え方です。これによって、製造コストの削減と、在庫管理の適正化を図ろうとしています。この新しい生産管理システムは、2026年1月に立ち上げる予定とされていました。
なぜ、こうした生産改革がそれほど重要なのでしょうか。理由は、バス機器という製品の需要特性にあります。バスの運賃箱や決済端末は、日用品のように毎月コンスタントに売れる製品ではありません。バス会社が機器を更新するタイミング、たとえば新しいICカードシステムの導入時期や、車両の入れ替え時期などに、まとまった需要が発生します。逆に言えば、更新の谷間の時期には需要が落ち込みます。この需要の波を、受注ごとの個別生産で対応していると、繁忙期には対応しきれず、閑散期には設備や人が遊んでしまうという非効率が生じます。需要予測に基づいた計画生産に切り替えることで、こうした波を平準化し、安定した収益を出せる体質に変えていこう、というのがこの改革の狙いです。売上の増減に一喜一憂するのではなく、どんな局面でも利益を出せる「稼ぐ力」を強化する。これが同社の目指す方向性です。
将来性を考えるうえでのポジティブな要素を整理すると、次のようになります。
- キャッシュレス化という構造的な追い風。現金からキャッシュレスへの移行は、社会全体の大きな流れであり、決済端末の更新需要が継続的に見込まれる
- 新紙幣発行に伴う機器更新需要。新しい紙幣が発行されると、それに対応するために運賃箱などの機器を更新する必要が生じ、まとまった需要が発生する
- UWB決済という次世代技術への早期参画。JCB・りそなとの協業により、次世代決済インフラの実装役としての地位を確保できる可能性
- データ活用・地域DXという新規領域。運賃機器から得られるデータを活用したソリューション事業が、新たな収益の柱に育つ可能性
- 実質2社体制という安定した競争環境。過度な価格競争に陥りにくく、一定の収益を確保しやすい
一方で、投資を考えるうえでは、リスク要因も公平に見ておく必要があります。
- 業績の変動性。直近の決算では、減収減益となる四半期も見られました。2026年12月期第1四半期は、売上高が前年同期比で大きく減少するなど、主力の運賃収受機器事業の売上が振るわない局面もありました。機器の更新需要には波があり、業績が年度によって変動しやすい面があります
- UWB決済はあくまで中長期のテーマ。実用化は2028年度以降が目標とされており、すぐに大きな収益貢献につながるわけではありません。期待が先行している面には注意が必要です
- 国内市場への依存度。海外に積極展開するレシップと比べ、小田原機器は国内市場が中心です。国内の路線バス市場そのものが、少子高齢化や公共交通の縮小という構造的な逆風にさらされている点は、リスクとして意識しておく必要があります
- 会社の規模が小さいこと。売上高40億円前後、時価総額も数十億円規模の小型株であるため、株価の値動きが大きくなりやすく、少ない出来高で株価が大きく動くこともあります
こうして見ると、小田原機器は「安定した基盤事業を持ちながら、次世代技術と新規領域という成長の種を蒔いている会社」だと言えます。ただし、その成長の種が実を結ぶには時間がかかること、そして基盤事業自体が国内市場の構造的な課題を抱えていることも、同時に理解しておく必要があります。
将来性については、キャッシュレス化やUWB決済という追い風を受けて、事業拡大が期待される状況にある、という見方ができる一方で、その実現には時間を要し、業績の変動も伴うという、光と影の両面があると考えておくのがバランスの取れた見方でしょう。
よくある質問(Q&A)
ここまで、小田原機器について詳しく解説してきました。情報量が多かったので、ここで初心者の方が抱きそうな疑問に答える形で、要点を振り返っておきましょう。
Q1. 小田原機器は、結局どんな会社ですか?
一言で言えば、路線バスの「運賃箱」を作る、国内トップクラスの専門メーカーです。神奈川県小田原市に本社があり、1950年創業の老舗企業です。私たちが普段バスに乗って運賃を支払うあの機械の多くを、この会社が作っています。運賃箱だけでなく、キャッシュレス決済端末や整理券発行機、車内の表示器など、バスの車載機器を幅広く手がけています。
Q2. なぜ今回、株価がストップ高になったのですか?
JCB(クレジットカードのブランド)とりそなホールディングス(メガバンクグループ)が、バスの「手ぶら決済」の仕組みづくりで小田原機器と組む、と報じられたことがきっかけです。数十メートル離れていても位置を特定できる「UWB」という次世代の無線通信技術を使い、カードのタッチすら不要で運賃を支払える仕組みを目指すもので、3社で協業覚書を締結したことが正式に発表されました。将来の収益拡大への期待から、買い注文が殺到しました。
Q3. なぜJCBやりそなは、小田原機器を選んだのですか?
小田原機器が、路線バスの運賃収受機器で圧倒的な現場基盤(高いシェアと全国のバス会社への納入実績)を持っているからだと考えられます。どんなに優れた決済技術も、実際のバス車内に設置し、動かせなければ意味がありません。その「現場への実装力」を持つ数少ない企業だからこそ、パートナーに選ばれたと見られます。
Q4. ライバル会社はどこですか? 小田原機器はそれと比べてどうなのですか?
最大のライバルは、岐阜県のレシップホールディングスです。この分野は、実質的にこの2社が市場を分け合う「2社体制」とされています。レシップは照明や産業機器まで手がける幅広いメーカーで、海外展開にも積極的です。運賃箱の搭載台数シェアではレシップが先行しているという見方もあります。一方の小田原機器は、キャッシュレス決済端末など次世代の決済対応で一歩リードしていると自負しており、そこが今回の協業にもつながった強みだと考えられます。
Q5. UWB決済は、すぐに会社の売上につながるのですか?
いいえ、すぐにではありません。報道によれば、実験は今秋から始まり、実用化の目標は2028年度以降とされています。つまり、あくまで数年先を見据えた中長期の取り組みです。すぐに大きな利益が出るという話ではないため、期待が先行している面には注意が必要です。
Q6. この会社にリスクはないのですか?
もちろんあります。まず、業績には波があり、直近では減収減益となる四半期も見られました。機器の更新需要には周期があるため、年度によって業績が変動しやすい面があります。また、レシップと違って国内市場が中心であり、日本の路線バス市場そのものが少子高齢化や公共交通の縮小という逆風にさらされている点もリスクです。さらに、会社の規模が小さい小型株であるため、株価の値動きが大きくなりやすい傾向もあります。
Q7. キャッシュレス化は、この会社にとって追い風なのですか?
基本的には追い風と考えられます。現金からキャッシュレスへの移行が進むと、バス会社は運賃箱や決済端末を新しいものに更新する必要が出てきます。小田原機器は、マルチ決済端末「BOSS」や新型運賃箱「FCM」といったキャッシュレス対応製品を強みとしているため、この更新需要を取り込める立場にあります。加えて、新紙幣の発行に伴う機器更新の需要も、収益を下支えする要素となります。
まとめ ―小田原機器という会社を一言で表すと
最後に、この記事の内容を振り返りながら、小田原機器という会社を一言でまとめてみましょう。
小田原機器を一言で表すなら、「私たちの足元を静かに支える、バス運賃収受のニッチトップ企業」です。
普段、路線バスに乗って何気なく運賃を支払っているあの機械。その多くを作っているのが、この小田原機器でした。一般的な知名度は決して高くありませんが、バスの運賃収受という限られた市場で、70年以上にわたって技術を磨き、国内トップクラスのシェアを築いてきた、実力のある企業です。
そして今、決済の世界が現金からキャッシュレスへ、さらにはタッチ不要の「手ぶら決済」へと大きく変わろうとする転換期にあって、この老舗メーカーは新たなスポットライトを浴びようとしています。JCB・りそなという金融の巨人たちと組み、UWB決済という次世代技術の実装役として、その存在感を高めつつあるのです。
もちろん、UWB決済の実用化は数年先の話であり、業績には波もあります。国内市場が抱える構造的な課題も無視できません。手放しで楽観できる状況ではないことも、この記事で見てきた通りです。
しかし、地道に現場基盤を築き上げてきた企業が、時代の大きな変化の波を捉えて、次のステージへ進もうとしている。その姿には、事業会社としての一つのストーリーがあります。
この記事を通じて、ニュースの見出しだけでは決してわからない、小田原機器という会社の実像と、その背景にある交通決済の大きな変化を感じ取っていただけたなら幸いです。ストップ高という一つのきっかけから、こうして一つの企業の歩みと、その事業が持つ社会的な意味にまで思いをめぐらせること。それこそが、企業を知るという行為の面白さなのだと思います。
本記事は2026年7月9日時点の公開情報をもとに、企業の事業内容・特徴を解説するものであり、株式の売買を推奨するものではありません。事業内容や業績、将来性に関する記述は執筆時点のものであり、その後の状況変化によって内容が実態と異なる場合があります。将来性に関する記述は公開情報や一般的な業界動向に基づく筆者の見解であり、投資判断は必ずご自身の責任で、最新の情報をご確認のうえ行ってください。