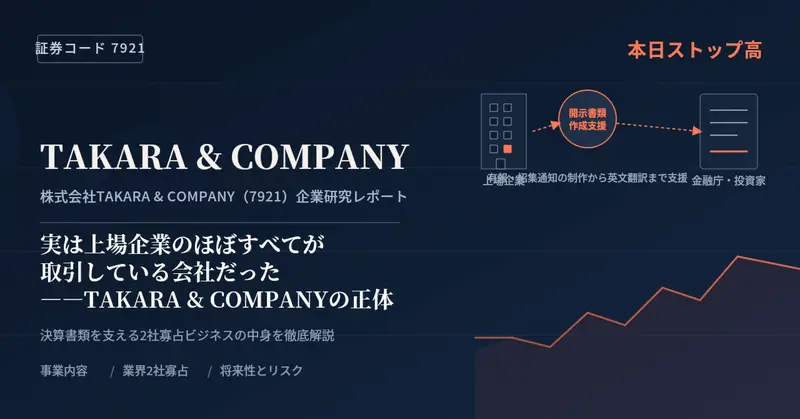
実は上場企業のほぼすべてが取引している会社だった――TAKARA & COMPANYの正体
本日ストップ高、決算書の裏方企業に何が起きたのか
2026年7月8日、東京証券取引所プライム市場において、株式会社TAKARA & COMPANY(証券コード7921)の株価がストップ高となりました。前営業日終値からの急伸で、市場では出来高も大きく膨らみ、値上がり率上位銘柄として注目を集めています。
この日の値動きの直接的なきっかけとなったのは、7月8日に発表された決算関連の情報です。同社は2026年5月期第3四半期(6月から2月までの累計)の決算に加え、通期の業績見通しについて、最終利益が前期比4パーセント増となり、5期連続で過去最高益を更新する見通しであることを示しました。あわせて、1株当たりの配当金を4円増配する方針も明らかにしています。市場では、この「連続最高益」と「増配」という2つのポジティブな材料が重なったことが評価され、買いが買いを呼ぶ展開になったとみられます。
TAKARA & COMPANYという社名を聞いて、すぐに事業内容をイメージできる人は、実はそれほど多くありません。しかし、この会社が手がけている仕事は、日本の株式市場に上場しているほぼすべての企業と、間接的に関わりがあると言っても過言ではありません。同社の中核事業は、上場企業が法律で義務付けられている「有価証券報告書」や「決算短信」、株主総会の「招集通知」といった開示書類の作成を支援する仕事です。普段、私たちが投資判断のために目にする企業の決算資料や株主総会の案内状の多くは、実はこの会社、あるいはそのライバル企業のどちらかの手によって作られています。
この会社を3行で言うと、次のようになります。
上場企業が必ず提出しなければならない決算書類や株主総会資料の作成を、たった2社でほぼ独占している会社の一角。 かつての社名は「宝印刷」で、2019年に持株会社化してTAKARA & COMPANYに社名変更した。 近年は通訳・翻訳会社を次々と傘下に収め、英語での情報開示という新しい成長分野にも進出している。
普段は地味な存在に見えるこの会社が、なぜ2社でほぼ市場を独占できているのか、そしてなぜ近年業績を伸ばし続けているのか。この記事では、そんなTAKARA & COMPANYについて、事業内容から強み、将来性まで、投資初心者の方にもわかりやすく徹底的に解説していきます。株式投資の判断材料としてだけでなく、「知られざる裏方企業」を知る読み物としても楽しんでいただけるはずです。
この会社は結局何をしているのか、基本情報から丁寧に見ていく
TAKARA & COMPANYの創業は、実は非常に古く、1952年にまでさかのぼります。当時の社名は株式会社宝商会といい、東京都港区でディスクロージャー関連書類、つまり企業の情報開示に関わる書類の印刷を専門とする会社としてスタートしました。1960年には宝印刷株式会社として改めて設立され、以後、長きにわたって「宝印刷」という社名で、日本の証券市場を裏方として支え続けてきました。
大きな転機が訪れたのは2019年12月です。この時、宝印刷は持株会社体制へと移行し、持株会社の社名を「株式会社TAKARA & COMPANY」に変更しました。実際の印刷・制作事業は、同じタイミングで新たに設立された(2代目の)宝印刷株式会社が引き継ぐ形になっています。新しい社名には、創業から70年近く積み重ねてきた宝印刷の「宝(TAKARA)」と、専門性を持つ各グループ会社という「仲間たち(COMPANY)」を「&」で結びつけ、グループ全体で顧客企業の価値拡大に貢献するという思いが込められています。
現在の本社所在地は東京都豊島区高田で、資本金は22億7800万円です。連結ベースの従業員数は1245名(臨時従業員177名を含む)で、単体では41名という規模になっています。この従業員数の差からもわかる通り、TAKARA & COMPANYは持株会社として、複数の事業会社を傘下にまとめる形で経営を行っています。決算期は5月末で、東京証券取引所のプライム市場に上場しています。
事業セグメントは大きく2つに分かれています。1つ目は、会社の祖業である「ディスクロージャー関連事業」、2つ目は近年拡大を続けている「通訳・翻訳事業」です。それぞれの内容を見ていきましょう。
まずディスクロージャー関連事業です。これは、主に宝印刷株式会社(事業会社としての2代目宝印刷)、株式会社タスク、株式会社スリー・シー・コンサルティングといった会社によって構成されています。具体的な仕事の内容としては、次のようなものが挙げられます。
有価証券報告書や四半期報告書といった、金融商品取引法に基づいて上場企業が提出を義務付けられている法定開示書類の作成支援 株主総会の招集通知や事業報告といった、会社法に基づく開示書類の作成支援 決算短信、つまり証券取引所のルールに基づいて公表される決算発表資料の作成支援 統合報告書(企業の財務情報と非財務情報をまとめて開示する報告書)の企画・制作支援 新規上場(IPO)を目指す企業向けの、上場申請書類の作成支援やコンサルティング M&Aや内部統制構築、事業再生といった局面での各種アドバイザリー業務
これらの書類は、単に文章を印刷すれば良いというものではありません。金融商品取引法や会社法、証券取引所の規則など、専門的で頻繁に改正されるルールに正確に準拠している必要があり、誤りがあれば企業の信用問題に直結します。そのため、この分野には高い専門性が求められ、簡単には新規参入できない業界構造になっています。この点については、後ほど③のセクションで詳しく掘り下げます。
TAKARA & COMPANYグループは、こうした開示書類の作成を支援する自社システム「WizLabo(ウィズラボ)」を主力製品として展開しています。かつては「X-Smart.」という有価証券報告書の作成支援ソフトウェアが主力でしたが、現在はWizLaboへと進化し、AI機能の搭載も進めながら、顧客企業の開示実務を効率化するプラットフォームとして機能しています。
2つ目のセグメントである通訳・翻訳事業は、主に株式会社サイマル・インターナショナルと株式会社十印という2つの会社によって構成されています。この事業は、通訳、翻訳に加えて、ローカライズ(製品やサービスを特定の地域や言語圏に合わせて調整すること)や、トランスクリエーション(正確な翻訳に意訳を加え、訴求力を持たせる手法で、主にマーケティング分野で重視される)といった、より専門性の高いサービスも提供しています。
この通訳・翻訳事業の中核を担うサイマル・インターナショナルは、国際会議やビジネスの現場で活躍する同時通訳者を数多く輩出してきた、業界でも老舗として知られる会社です。もともとは通信教育や出版事業を手がけるベネッセホールディングスの傘下にありましたが、2020年にTAKARA & COMPANYが全株式を取得し、完全子会社としました。この買収により、TAKARA & COMPANYは「開示書類の作成」という祖業に加えて、「言葉の壁を越える」という新たな強みを手に入れたことになります。
なぜディスクロージャー会社が通訳・翻訳会社を買収したのか、疑問に思う方もいるかもしれません。実はここに、この会社ならではの事業戦略が見えてきます。上場企業、とりわけ海外投資家からの資金調達や事業展開を進める企業にとって、決算情報や開示資料を英語をはじめとする外国語で発信するニーズは年々高まっています。ディスクロージャー書類の作成ノウハウと、翻訳・通訳の専門性を組み合わせることで、他社にはまねのできない複合的なサービスを提供できる、というのがTAKARA & COMPANYグループの狙いです。
業界内でのポジションについても触れておきましょう。上場企業の有価証券報告書や株主総会招集通知といった法定開示書類の作成支援というビジネスは、専門性の高さゆえに、実質的に2つの会社による寡占状態が長年続いてきました。1社はTAKARA & COMPANY(宝印刷)、もう1社は同業のプロネクサス(証券コード7893)です。この2社で、業界全体のシェアのほぼすべてを占めていると言われています。かつては宝印刷が有価証券報告書のシェアで優位に立っていた時期もありましたが、近年はプロネクサスがやや優位という調査結果も見られ、両社が長年にわたってしのぎを削ってきた歴史があります。この2社体制の詳しい背景や、それぞれの強みの違いについては、このあとの章で詳しく解説します。
業績面に目を向けると、直近の2026年5月期第3四半期(6月から2月までの9か月間の累計)の決算では、売上高が223億3000万円で前年同期比6.1パーセントの増加、営業利益は25億3200万円で同2.5パーセントの増加となりました。ディスクロージャー関連事業と通訳・翻訳事業の両方のセグメントで成長が見られており、特に通訳・翻訳事業については利益率の改善が進んでいる点が特徴です。財務面では、自己資本比率が81.4パーセントまで上昇しており、借金に頼らない、極めて安定した財務基盤を築いていることがうかがえます。一般的に、自己資本比率が30パーセントを超えていれば安定していると言われる中で、80パーセントを超える水準は業界内でも際立った健全性と言えるでしょう。
さらに長期的な成長トレンドを見ると、2015年5月期から2025年5月期までの10年間で、売上高は2.2倍、純利益に至っては7倍にまで成長しています。この10年間の平均成長率は、売上高が年8.22パーセント、純利益が年21.55パーセントというペースです。地味な裏方企業というイメージとは裏腹に、実は極めて高い成長性を持続してきた企業であることがわかります。2025年5月期の連結純利益は40億7551万円で、これは過去最高の水準です。
ここまで、TAKARA & COMPANYがどのような会社で、どのような事業を手がけているのか、基本的な情報を丁寧に見てきました。上場企業の決算書類作成という、地味に見えて実は代えの効かないインフラのような仕事を、長年にわたって寡占的に担い続けてきたこと、そして近年はその強みを土台に、通訳・翻訳という新しい成長エンジンを取り込んできたことがおわかりいただけたかと思います。
では、なぜこの会社は、成熟した業界と思われがちなディスクロージャー関連事業において、これほどまでに高い収益性と成長を両立できているのでしょうか。そして、たった2社しか存在感を持てないこの業界には、いったいどのような参入障壁があるのでしょうか。その理由は、意外にも業界構造そのものと、地道な技術投資の積み重ねにありました。
なぜこの会社だけが、決算書づくりという地味な仕事で圧倒的な地位を築けたのか
TAKARA & COMPANYの強みを理解するうえで、まず押さえておきたいのが、最大のライバルであるプロネクサス(証券コード7893)との関係です。この2社は、上場企業の法定開示書類の作成支援市場において、長年にわたり業界のほぼすべてを分け合ってきた、いわば「2強」の関係にあります。
プロネクサスの創業は1930年で、当時の社名は亜細亜商会といい、株券印刷を専門とする会社としてスタートしました。戦後、独占禁止法の制定によって財閥解体と企業分割、株式公開が進んだことで株券印刷の需要が高まり、その後、有価証券報告書やIPO関連書類の作成支援へと事業を広げていきました。一方のTAKARA & COMPANY(宝印刷)は、1952年の創業以来、一貫してディスクロージャーとIRに関連する事業を展開してきました。両社とも90年前後、あるいは70年以上という長い歴史を持ち、その中で専門知識とノウハウ、そして顧客企業との信頼関係を積み重ねてきたことが、後発企業の参入を難しくしている最大の理由です。
この業界の市場規模は、300億円程度と言われており、決して大きな市場ではありません。有価証券報告書や決算短信、株主総会招集通知の作成という業務は、金融商品取引法や会社法、証券取引所規則といった専門知識に加えて、XBRL(財務情報を電子データとして標準化する仕組み)への対応など、高度な技術的知見も必要とされます。さらに、こうした書類は誤りが許されない性質のものであるため、顧客企業は一度取引を始めた業者を簡単には変更しません。実際、TAKARA & COMPANYグループは、有価証券報告書や株主総会招集通知のいずれかで取引のある企業のうち、96パーセント以上がサービスを継続しているというデータもあり、非常に高いリピート率を誇っています。市場規模が限られている一方で、専門性への要求水準は高く、乗り換えコストも大きいという構造が、新規参入を事実上難しくしているのです。
では、TAKARA & COMPANYとプロネクサスの違いはどこにあるのでしょうか。事業構成という観点で比較すると、次のような違いが見えてきます。
プロネクサス:ディスクロージャー関連事業という単一事業に経営資源を集中させている。長年の歴史の中で培った印刷技術と業務ノウハウに強みを持ち、有価証券報告書のシェアでは近年やや優位という見方もある。 TAKARA & COMPANY:ディスクロージャー関連事業に加えて、サイマル・インターナショナルや十印による通訳・翻訳事業を第2の収益の柱として持つ。単一事業のプロネクサスに対し、複数の事業ポートフォリオを持つことで、特定分野の需要変動に対する耐性を高めている。
収益性の面では、TAKARA & COMPANYのディスクロージャー関連事業は、プロネクサスと比較して利益率が高い傾向にあるという分析も見られます。一方で、買収によって取り込んだ通訳・翻訳事業は、競合が多く差別化が難しい分野であるため、利益率がディスクロージャー関連事業に比べて低いという課題も抱えていました。しかし、直近の決算では、この通訳・翻訳事業の利益率が大幅に改善していることが明らかになっており、買収から数年をかけて進めてきたグループシナジーの追求が、着実に実を結びつつある段階にあると言えるでしょう。
ROE(自己資本に対してどれだけ効率よく利益を上げているかを示す指標)についても、TAKARA & COMPANYは相対的に高い水準を維持してきたとされ、これは、稼いだ利益を着実に資本として積み上げながらも、その資本を効率的に活用できていることを示しています。中期経営計画では、10パーセント超のROEを継続的な目標として掲げており、これは一般的に投資家から評価されやすいとされる8から10パーセントという水準を上回るものです。
IPO(新規株式公開)を目指す企業への支援という側面でも、この2社の存在感は際立っています。証券印刷会社は、証券会社や監査法人、信託銀行などとは異なり、実は取引所の規則によって選定が義務付けられているわけではありません。それにもかかわらず、上場準備において「証券印刷会社と契約しなくてよい」というコンサルタントはいないと言われるほど、実務上不可欠な存在になっています。ある調査によれば、2021年のIPO社数125社のうち、66社がプロネクサスと、59社がTAKARA & COMPANY(宝印刷)と契約しており、新規上場という成長市場においても、この2社でほぼすべてを占める状況が続いています。
もう一つ、TAKARA & COMPANYならではの強みとして挙げられるのが、グループ内シナジーの追求です。ディスクロージャー関連事業を担う宝印刷、IPOやM&A支援を担うタスク、システム開発を担うディスクロージャー・イノベーションやスリー・シー・コンサルティング、そして通訳・翻訳を担うサイマル・インターナショナルや十印。これらの専門性の異なる会社群を、持株会社であるTAKARA & COMPANYの傘下に集約することで、単独の会社では提供できない複合的なサービスを顧客企業に提供できる体制を作り上げています。
例えば、統合報告書の制作という業務を考えてみましょう。統合報告書には、財務情報だけでなく、企業の非財務情報(人的資本やサステナビリティに関する取り組みなど)を、国内投資家にも海外投資家にもわかりやすく伝える必要があります。ここで、宝印刷グループの持つ開示書類制作のノウハウと、サイマル・インターナショナルや十印の持つ高品質な翻訳・ローカライズの技術を組み合わせることで、他社には簡単にまねのできない一気通貫のサービスを実現できるのです。実際、統合報告書は近年、企業の間で発行が広がっているジャンルであり、TAKARA & COMPANYグループはこの分野でのコンサルティング体制強化に力を入れています。
技術面での取り組みも見逃せません。TAKARA & COMPANYグループは近年、生成AI技術を活用したディスクロージャー支援製品の導入を積極的に進めています。具体的には、2025年8月に「PowerPoint AI翻訳プラン」の提供を開始し、決算説明会資料などのスピーディーな翻訳を実現しました。さらに同年11月には、Wordファイルにも対応範囲を広げ、決算短信や有価証券報告書、適時開示資料といった、専門性が高く分量の多い開示書類についても、迅速な翻訳対応ができる体制を整えています。
また、AI翻訳技術を持つ株式会社ErudAiteと連携した「AIファイル翻訳サービス」も開始しており、AIによる一次翻訳と、長年培ってきた専門性によるポストエディット(翻訳後の人手による編集)を組み合わせることで、従来比で10分の1以下という圧倒的な納品スピードを実現しつつ、専門家によるチェックで品質を担保するという、スピードと品質を両立させたサービスを提供しています。決算発表直後の英文開示など、時間との勝負になる場面において、この納品スピードは大きな競争力になります。
さらに、宝印刷株式会社は、株主総会の質疑応答を支援する新システム「WizLabo SR.QA」の提供も2025年10月から開始しています。株主総会という、企業にとって年に一度の重要なイベントの現場で使われるツールにまで、AI技術を実装した支援サービスを広げている点は、単なる書類作成支援会社にとどまらない、企業のディスクロージャー実務全体をサポートするパートナーへと進化しつつあることを示しています。
通訳・翻訳事業においても、AI翻訳プラットフォーム「SIMULwiz」や、AI通訳ソリューション「interprefy AI」といった商材の機能拡充を進めており、伝統的な人によるサービスの品質を守りながら、AIによる効率化を組み合わせるという、両輪のアプローチを取っています。
このように、TAKARA & COMPANYの強みをまとめると、次のようになります。
長年の歴史に裏打ちされた専門知識と、96パーセントを超える高いリピート率という、参入障壁の高い業界構造の中での確立された地位 ディスクロージャー関連事業と通訳・翻訳事業という2つの収益の柱を持つことによる、事業ポートフォリオの分散 グループ会社間のシナジーを活かした、他社にはまねのできない複合サービスの提供力 生成AI技術への早期かつ積極的な投資による、スピードと品質を両立させたサービス開発力
これらの強みが積み重なることで、成熟した業界と思われがちなディスクロージャー関連事業においても、TAKARA & COMPANYは高い収益性と持続的な成長を実現してきたのです。
今後の展開はどうなるのか、追い風とリスクの両面から考える
TAKARA & COMPANYグループは、2024年5月期から2026年5月期までの3年間を対象とする中期経営計画を策定しており、2026年7月時点では、この計画の最終年度を迎えている段階にあります。中期経営計画では、2030年に向けた「あるべき姿」を設定し、その実現に向けた成長戦略として、次のような重点施策を掲げています。
統合報告書、サステナビリティ情報、タイムリーディスクロージャーなど、情報開示の多角化・高度化への対応 IPOサービス体制の強化とコンサルティング機能の拡大 通訳・翻訳サービスの使いやすさとクリエイティブな品質の追求 通訳・翻訳業界全体の認知向上と、次世代を担う通訳者・翻訳者の育成 機械翻訳や遠隔通訳といった技術進化への対応 海外顧客向けの高付加価値サービスの拡大、対応言語数の拡大
中期経営計画の最終年度における売上高目標は330億円とされており、直近の決算がおおむね計画通りに進捗していることを踏まえると、目標達成に向けて着実に歩みを進めている状況にあると見ることができます。また、毎期の着実な利益成長と、10パーセント超のROEを継続的な目標として掲げている点も、株主還元を重視する姿勢の表れと言えるでしょう。
将来性を考えるうえで、まず押さえておきたい業界全体の追い風が、開示制度の変化です。2025年4月から、プライム市場に上場する企業を対象に、決算情報などの英文同時開示が義務化されました。これは、グローバルな投資家との対話を重視する日本の資本市場改革の一環であり、TAKARA & COMPANYグループのビジネスにとっては、まさに追い風となる制度変更です。実際、プライム市場における英文開示の取り組みは加速しており、義務化対象となる資料の約93パーセントが日本語と同時に開示される状況になっている(2025年8月時点)というデータもあります。この英文同時開示の広がりは、翻訳ニーズの拡大に直結するため、TAKARA & COMPANYグループが持つディスクロージャーと翻訳の両方のノウハウを組み合わせた強みが、より一層発揮されやすい環境が整いつつあると言えます。
また、人的資本やサステナビリティといった、いわゆる非財務情報の開示の重要性も年々高まっています。企業に求められる開示資料のボリュームと複雑性は増大を続けており、従来のような人手に頼った作成手法だけでは対応が難しくなりつつあります。この「開示の質とスピードを両立させたい」という顧客企業のニーズこそが、TAKARA & COMPANYグループが生成AI技術の導入を急ぐ理由であり、同時に、同社にとっての新たな事業機会でもあります。制度変更や開示要求の高度化は、一見すると顧客企業にとっての負担増に見えますが、TAKARA & COMPANYのようなディスクロージャー支援会社にとっては、むしろビジネス創出の機会として捉えられている点が特徴的です。
社長メッセージにおいても、こうした制度変更をビジネスチャンスと捉え、顧客企業のニーズを的確かつ迅速に予測し、それに対応するサービス開発と体制強化を進めていく方針が示されています。具体的には、ディスクロージャー関連事業では、有価証券報告書の株主総会前提出など、今後想定される制度変更に対応する形でWizLaboのAI機能をさらに強化していく方針です。また、需要の増加が見込まれる統合報告書についても、コンサルティング体制の強化によるサービス拡充を進めるとしています。
通訳・翻訳事業では、AI翻訳プラットフォームやAI通訳ソリューションの機能拡充と拡販を進めながら、通訳・翻訳業界全体の認知向上と次世代人材の育成にも取り組む方針です。長期的な視点で見ると、AI技術の進化は、単に自社の業務効率化にとどまらず、通訳・翻訳業界全体の担い手不足という課題に対する解決策としても位置づけられていることがうかがえます。
一方で、投資判断にあたっては、リスク要因についても公平に見ておく必要があります。
まず挙げられるのが、季節的な業績変動です。TAKARA & COMPANYグループの売上高は、ディスクロージャー関連事業において、顧客企業の決算期が3月に集中する傾向があるため、第1四半期(6月から8月)と第4四半期(3月から5月)の売上高が、他の四半期に比べて大きくなる傾向があります。同社はこの変動に対して、繁忙期がずれる通訳・翻訳事業サービスの拡充や、ディスクロージャー関連の新事業領域の創出によって業績の分散化を図るとともに、グループ内での機械や人材リソースの活用によって内製化率を高めるなど、生産体制の向上に取り組んでいると説明しています。
次に、AI技術の普及そのものが、中長期的にはビジネスモデルに変化を迫る可能性がある点も、視野に入れておく必要があります。生成AI技術の進化は、TAKARA & COMPANYグループにとって現時点では効率化とサービス強化の武器となっていますが、翻訳や書類作成の自動化が今後さらに進んだ場合、業界の競争構造や必要とされる人材の性質そのものが変化していく可能性もあります。同社は、AIによる一次処理と専門家によるポストエディットを組み合わせる形で、品質と効率の両立を図る戦略を取っていますが、この分野の技術進化のスピードは非常に速く、継続的な投資と体制の見直しが求められる分野と言えるでしょう。
また、企業のガバナンスという観点では、過去に、当時の宝印刷の元社員が、未公表のTOB(株式公開買付け)情報を社内の情報端末から不正に入手し、その情報を利用して株式を売買していたという事案が発覚し、証券取引等監視委員会から告発を受けたことがあります。この事案では、元社員2名が逮捕・起訴され、他の関係者にも課徴金納付命令の勧告が出されました。ディスクロージャー支援という、企業の未公表情報に日常的に触れる業務の性質上、情報管理とインサイダー取引防止の体制強化は、同社にとって恒常的に重要な経営課題であり続けると考えられます。現在は、コーポレートガバナンスに関する開示の中で、インサイダー情報の厳重な管理体制について言及されており、株主との対話においても情報管理は重視されているテーマの一つです。
こうした点を踏まえると、TAKARA & COMPANYグループは、英文同時開示の義務化やサステナビリティ情報開示の拡大といった制度面での追い風を受けながら、AI技術への積極投資によって競争力を高めている一方で、季節的な業績変動への対応や、AI技術の進化に伴う業界構造の変化、そして情報管理体制の維持といった課題にも、継続的に向き合っていく必要がある会社だと言えるでしょう。中期経営計画で掲げられた330億円という売上目標の達成や、10パーセント超のROEという収益性目標の維持が、今後の株価評価における一つの注目ポイントになってくると考えられます。
よくある質問(Q&A)
Q1. この会社は結局どんな会社ですか。一言で説明してください。
上場企業が法律で義務付けられている決算書類や株主総会の案内状などを作る仕事を、業界でほぼ2社しかない担い手の一角として長年手がけてきた会社です。あわせて、通訳・翻訳の専門会社であるサイマル・インターナショナルなども傘下に持ち、企業の情報発信を幅広く支える持株会社となっています。
Q2. 「宝印刷」という社名を聞いたことがある気がします。同じ会社ですか。
はい、同じ会社の系譜です。もともとは宝印刷株式会社という社名でしたが、2019年に持株会社体制へ移行した際、持株会社の社名がTAKARA & COMPANYに変更されました。現在は、実際の印刷・制作業務は事業会社として新たに設立された宝印刷株式会社が担い、TAKARA & COMPANYはそのグループ全体を統括する立場にあります。
Q3. 他の会社ではダメなのですか。なぜこの2社しか存在感がないのですか。
有価証券報告書などの法定開示書類は、金融商品取引法や会社法などの専門知識に基づいて、正確に作成しなければならない性質のものです。誤りが許されないため、顧客企業は一度取引を始めた会社を簡単には変更しません。さらに市場規模自体がそれほど大きくないため、新規参入のうまみが小さく、結果として長年の実績を積んだTAKARA & COMPANYとプロネクサスの2社に、事実上業務が集中する状態が続いてきました。
Q4. 業績はどのくらい伸びているのですか。
直近の2026年5月期第3四半期累計では、売上高が前年同期比6.1パーセント増、営業利益が同2.5パーセント増となっています。また、10年単位で見ると、売上高は2.2倍、純利益は7倍に成長しており、直近の通期見通しでは5期連続の最高益更新と、増配も見込まれています。
Q5. AIによって、この会社の仕事は将来なくなってしまうのではないですか。
そうした懸念を持つ方もいるかもしれません。実際、TAKARA & COMPANYグループ自身も、生成AI技術がディスクロージャーや翻訳の実務に大きな影響を与える分野だと認識しており、AI翻訳サービスやAI通訳ソリューションの導入を積極的に進めています。ただし、開示書類は誤りが許されない性質のものであるため、同社はAIによる一次処理と、専門家によるチェック・編集を組み合わせる形でサービスを提供しており、AIを脅威としてではなく、スピードと品質を両立させるための武器として取り込む戦略を取っていると言えます。この分野の技術進化は速く、今後の対応力が引き続き注目されるポイントです。
Q6. 通訳・翻訳事業を持っていることは、この会社にとってどんな意味がありますね。
ディスクロージャー関連事業だけに頼らない、収益の柱を分散させる意味があります。またそれ以上に重要なのは、開示書類の作成ノウハウと、翻訳・通訳の専門性を組み合わせることで、英文同時開示のような制度変更に他社よりも柔軟に対応できる、複合的なサービス提供力を持てる点です。特に2025年4月から始まったプライム市場企業向けの英文同時開示義務化は、この2つの事業を持つTAKARA & COMPANYグループにとって、追い風になっていると見ることができます。
Q7. リスクとして知っておくべきことはありますか。
いくつかあります。1つは、顧客企業の決算期が3月に集中する傾向があるため、四半期ごとの業績にばらつきが生じやすいという季節性です。もう1つは、過去に元社員によるインサイダー取引事案が発覚した経緯があり、未公表の重要情報を日常的に扱う業種であるからこそ、情報管理体制の維持が継続的な課題であり続けるという点です。加えて、AI技術の進化スピードが速い分野であるため、競合環境や必要とされるサービスの姿が今後変化していく可能性もある、ということは念頭に置いておくとよいでしょう。
Q8. 今後、この会社に注目するとしたら、どんなポイントを見ればよいですか。
中期経営計画で掲げられている330億円という売上目標の達成状況や、10パーセント超のROEという収益性目標の維持状況は、一つの目安になります。また、英文同時開示やサステナビリティ情報開示といった制度変化に、AI技術を活用しながらどれだけ迅速に対応できるかも、他社との差別化を測るうえで注目したいポイントです。あくまで一つの見方として、今後の決算発表や中期経営計画の進捗状況を継続的にチェックしていくとよいでしょう。
まとめ、この会社を一言で言うと
TAKARA & COMPANYを一言で表すなら、「日本の株式市場という巨大なインフラを、決算書という切り口から静かに支え続けてきた会社」と言えるでしょう。私たちが普段何気なく目にしている有価証券報告書や株主総会の招集通知、決算短信の多くが、実はこの会社、あるいはそのライバル企業の手によって作られているという事実は、投資の世界における「縁の下の力持ち」の存在を教えてくれます。
70年以上の歴史の中で積み重ねてきた専門知識と信頼関係を土台に、通訳・翻訳という新しい事業領域を取り込み、さらに生成AIという新しい技術の波にも積極的に対応しようとしている姿勢は、地味に見える業界の中でも変化を恐れない企業文化を感じさせます。今回のストップ高という値動きをきっかけに、この会社が担っている仕事の意味や、その背景にあるビジネスモデルに関心を持っていただけたなら、この記事の目的は十分に果たされたと言えるでしょう。ぜひ、今後の決算発表や適時開示にも注目してみてください。
本記事は2026年7月8日時点の公開情報をもとに、企業の事業内容・特徴を解説するものであり、株式の売買を推奨するものではありません。事業内容や業績、将来性に関する記述は執筆時点のものであり、その後の状況変化によって内容が実態と異なる場合があります。将来性に関する記述は公開情報や一般的な業界動向に基づく筆者の見解であり、投資判断は必ずご自身の責任で、最新の情報をご確認のうえ行ってください。